作者: LBank 研究院 分析師: Ludo
免責聲明:本報告根據公開可得資訊彙編與分析,僅供資訊分享與研究討論之用。不構成投資建議、證券推薦、交易指示,亦不保證任何報酬。文中所述之公司營運、估值、市場價格及共識預期可能隨時間變動。讀者應自行核實資料並獨立做出決策。
1. 核心結論
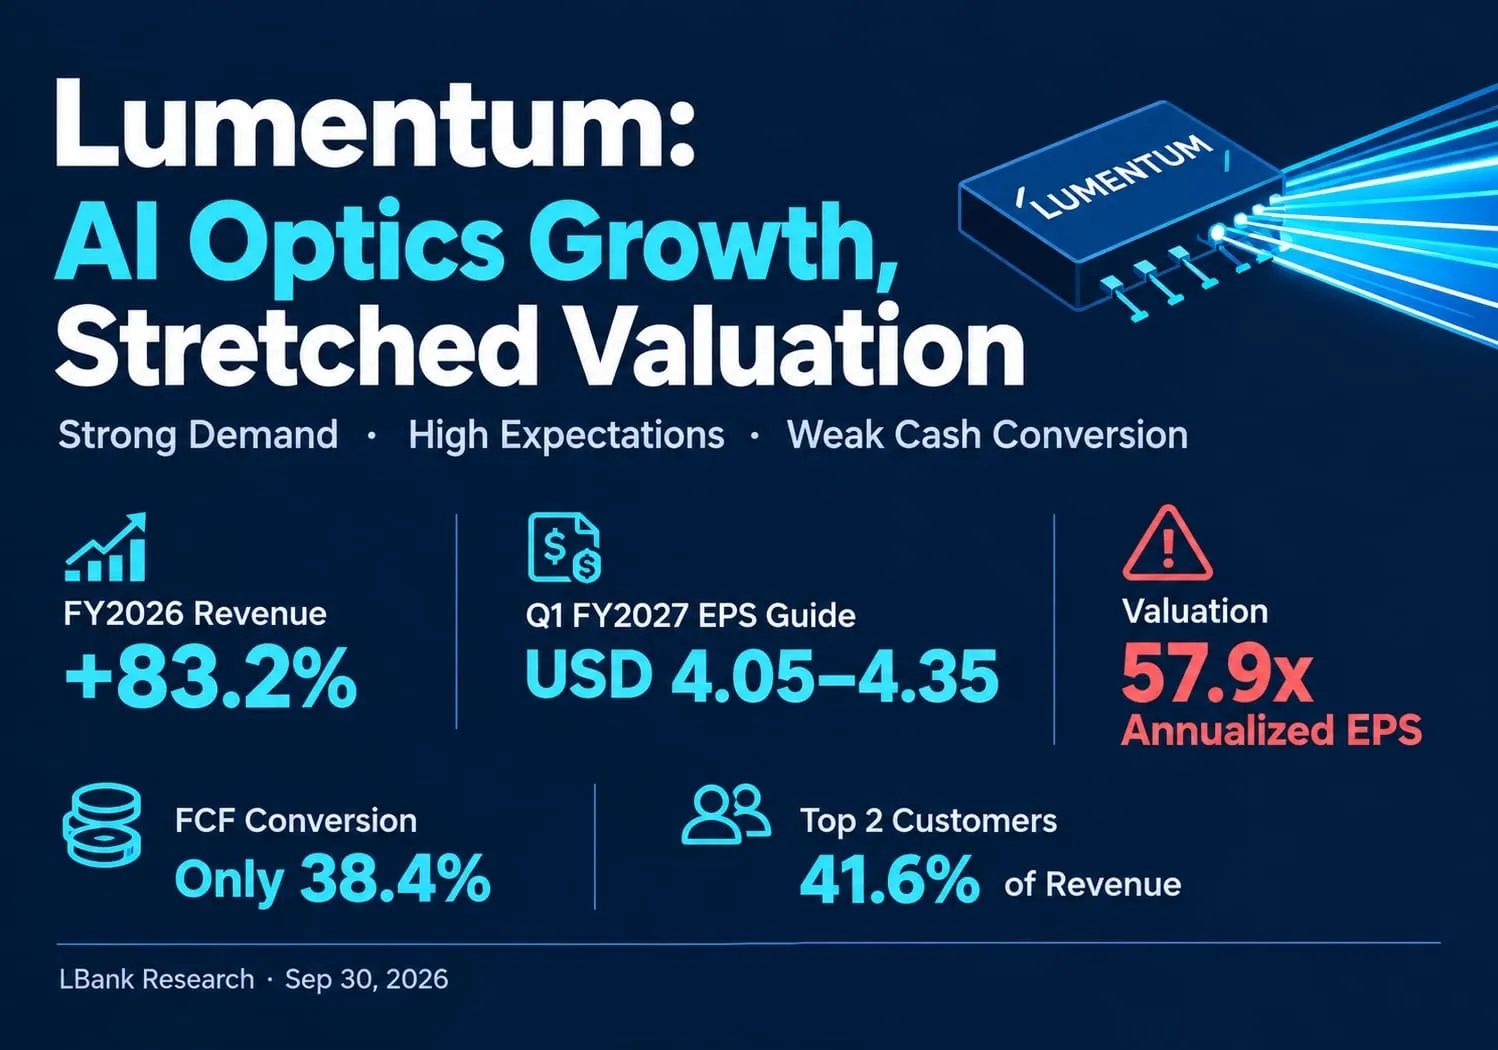
整體判斷:Lumentum Holdings Inc. 是 AI 光連接領域的強力受惠者,但其估值偏高,且以 9 月 29 日收盤價 973.49 美元計算,其風險報酬比為負。決定性變數在於,新型光學架構是否能在目前指引的運行水準之上,持續帶來稀釋後每股盈餘成長,同時改善現金轉換效率。
-
成長支撐估值溢價。 2026 會計年度營收為 30.14 億美元,年增 83.2%;第四季成長達 109.3%。這是具重要意義的營運擴張。我們的解讀是,投資人應給予該公司高於成熟光學供應商的估值,同時仍需考量客戶採購週期與競爭產能。
-
短期獲利門檻已經很高。 2027 會計年度第一季指引為營收 12.25 億至 12.75 億美元、non-GAAP 營業利益率 39.5%–40.5%,以及 non-GAAP 每股盈餘 4.05–4.35 美元。以中點計算,代表單季營業利益 5 億美元、年化每股盈餘 16.80 美元。年化僅為機械式參考,並非公司全年指引或分析師共識。
-
ECOC 帶來超越目前營收基礎的產品機會。 9 月 21 日的公告涵蓋一款八波長 DWDM ELSFP 模組,預計將於 2027 曆年上半年初步上市,以及與 Qualcomm 和 Corning 共同進行的 1060 nm VCSEL 展示。這些進一步強化了技術投資邏輯。在未披露認證、出貨量與定價證據之前,我們不會將任何增量營收歸因於這兩項展示。
-
股價需要高於目前已相當強勁的成長速度,才能獲得支撐。 USD 973.49 除以 FY2026 調整後 EPS USD 8.67,為 112.3 倍;除以 USD 16.80,為 57.9 倍。以示意性的 45 倍本益比計算,要維持此股價,年度 EPS 需達 USD 21.63,較指引的執行速度高出 28.8%。這才是核心的預期落差,而不是聲稱該業務已停止成長。
-
現金轉換率仍是獲利品質的限制因素。 2026 會計年度營運現金流為 7.514 億美元,減去 4.513 億美元的資本支出後,自由現金流為 3.001 億美元,約為經調整後淨利的 38.4%。若現金轉換率超過 50%,且稀釋後每股盈餘持續成長,我們會淡化負面的估值觀點。若獲利成長是由持續擴大的資本需求所支應,其應享有的估值倍數應低於能釋放現金的成長。
研究情境,而非目標價或市場共識。 為了將執行面與估值面分開,採用一個通用且具說明性的 12 個月重定價期間。下行情境中,若每股盈餘(EPS)假設為 12.96 美元,並套用 35 倍本益比,則對應價格為 453.60 美元,較參考價格下跌 53.4%。基本情境中,若每股盈餘假設為 16.80 美元,並套用 45 倍本益比,則對應價格為 756.00 美元,較參考價格下跌 22.3%。上行情境中,若每股盈餘假設為 21.60 美元,並套用 55 倍本益比,則對應價格為 1,188.00 美元,較參考價格上漲 22.0%。第一與第三個每股盈餘輸入值為分別獨立選取的敏感度假設,分別較參考執行水準低 22.9% 與高 28.6%;並非管理層預測。本文未賦予任何機率,亦未提供機率加權目標價。
這些倍數反映了對持續性的判斷:35 倍意味著較弱的循環,45 倍保留了可觀的成長溢價,而 55 倍則假設技術稀缺性將持續存在。它們並非同業中位數倍數。若要求的報酬率或成長持續期間不同,這些數值也會改變。在 45 倍下,僅僅達到目前年化獲利參考水準仍有下行空間;在 55 倍下,即使獲利大幅擴張,所產生的報酬也會比營運成長率更為有限。上行情境並非不可能,但起始價格本身已在很大程度上仰賴這種情境。
可重現的營運敏感度將需求與估值連結起來。 假設合格光學出貨單位增加 20%,且已實現 ASP 下滑 5%,產品組合維持不變。營收成長為 1.20 × 0.95 − 1 = 14%。將此假設套用至第一季中點,則單季營收為 14.25 億美元。若將非 GAAP 營業利益率維持在 40%,則營業利益為 5.70 億美元,相較於起始點的 5.00 億美元。在稅項、非營業項目與稀釋後股數維持不變的情況下,按比例放大每股盈餘 4.20 美元,可得單季每股盈餘為 4.788 美元,年化為 19.152 美元。以 45 倍計算,隱含股價為 861.84 美元,仍比參考價格低 11.5%。這些是敏感度假設,並非已揭露的出貨指引。它們說明了為何有利的產業需求本身並不能保證有利的股票報酬。
對我們採取審慎估值的主要異議在於,將單季數據年化會低估一家仍在加速成長的企業。這項異議是成立的。這也是為何在上行情境中明確納入更高獲利的原因。舉證責任在於持續重複出現的獲利性出貨成長,而不是產品展示的數量。毛利率擴張還可能帶來進一步上行空間,但若模型同時假設單位出貨持續快速成長、定價有利、毛利率提升且沒有稀釋,便等於內含了多項彼此相關的成功前提。
2. 公司概覽、業務組合與核心營運指標
Lumentum 是一家光子技術供應商,定位介於半導體等級雷射製造與光網路系統之間。其產品使資料能在 AI 叢集內部、資料中心之間、都會與長途網路之間,以及透過海底系統進行傳輸。
客戶包括雲端與網路服務供應商、AI 基礎設施營運商,以及網路設備製造商。大多數銷售是透過採購訂單進行,而非具有約束力的長期數量承諾;這在產能短缺時帶來快速上行空間,但當客戶改變架構時,也會產生顯著的取消訂單或產品組合變動風險。
Components 產品組合包括雷射晶片與模組、資料通訊與電信傳輸元件,以及支援資料中心內部、DCI、長途與海底連線的產品。我們推斷這是核心經濟引擎,因為每通道 200G 的高速產品、強勁的工廠產能利用率,以及稀缺的高功率雷射,提升了產品組合與固定成本吸收。Components 佔 FY2026 營收的 66.5%,並在公司 13.69 億美元的年增營收中貢獻了 8.893 億美元。
系統結合了雲端光收發器與 OCS 產品。線路子系統已納入年度申報文件中 Components 資料傳輸的討論。FY2026 年,雲端收發器營收因出貨量上升而增加超過 173%,儘管較低的平均售價部分抵銷了成長。OCS 在初始出貨階段貢獻了超過 9,000 萬美元。這些系統讓 Lumentum 在 AI 架構中擁有更多單機內容價值,但也使其面臨模組定價、認證時程與製造爬坡風險。
未單獨揭露各產品類型的營業利益,因此不得將營收組合呈現為可衡量的利潤拆分。公司也透過超快雷射、精密材料加工與 3D 感測發射器,參與工業與先進技術應用。Lumentum 已不再將此揭露為獨立的可報導營收部門;其財務報表係按 Components 與 Systems 編製。該報導結構限制了對終端市場獲利能力的精確分析,因此產品類型是最具可稽核性的業務組合視角。
|
FY2026 產品類型
|
產品與客戶
|
營收
|
年增率
|
營收占比
|
關鍵 KPI
|
研究判斷
|
|
組件
|
雷射晶片與模組;銷售予雲端營運商與 NEM 的資料通訊、電信、DCI、長途與海底產品
|
20.056 億美元
|
79.7%
|
66.5%
|
雷射產品貢獻了 Components 美元成長的 78%;200G 通道組合支撐 ASP
|
主要護城河與利潤池;對雷射短缺的曝險最強
|
|
系統
|
雲端收發器、OCS 與整合式光學系統
|
10.084 億美元
|
90.7%
|
33.5%
|
雲端收發器成長超過 173%;OCS 超過 9,000 萬美元
|
系統層級擴張最快,但也伴隨較高的定價與爬坡風險
|
|
總計
|
涵蓋雲端、AI、電信營運商與工業應用的整合光子產品組合
|
30.140 億美元
|
83.2%
|
100.0%
|
2026 財年 GAAP 毛利率 41.7%
|
這是整體產品組合真正的拐點,而非單一產品的短期激增
|
最佳資產是垂直整合的雷射平台:其布局涵蓋可插拔模組、OCS、CPO 雷射光源,以及未來的 NPO 或 ELS 部署。弱點在於合約可見度。客戶預測不等同於已承諾的訂單積壓,而且前兩大客戶合計占營收超過五分之二。高產能利用率目前帶來營運槓桿,但若主要架構發生變化或客戶採取雙重來源策略,這種優勢也可能迅速逆轉。
核心營運指標與變化
此次 9 月 30 日更新納入了 9 月 21 日 ECOC 產品公告以及 9 月 29 日的股票收盤情況。最新已驗證的財務期間仍為 FY2026 第四季,於 6 月 27 日結束,並於 8 月 11 日公布結果。在所審閱的官方發布內容中,未發現更新的季度業績或修訂後的公司財務指引。該股於 9 月 29 日上漲 5.66%,且較我們先前報導中採用的 9 月 16 日參考價高出 5.9%。
ELSFP 公告之所以重要,是因為可用的外部雷射光源使 Lumentum 即使在封裝方式改變的情況下,仍能切入 CPO 與 NPO 架構。我們的推論是,跨架構的可移植性可降低對單一模組設計的依賴。然而,2027 年的初步供應僅代表一項工程里程碑;要實現廣泛部署,仍需客戶完成資格認證並在經濟性上予以接受。
我們不會將這項潛在收入計入 9 月當季。
VCSEL 展示為短距離光連接增添了另一條可行路徑。其意義在於分散技術曝險,而非立即證明市占率。一家供應商可以參與多種架構,但在各架構內仍可能面臨定價壓力。兩份 ECOC 發布內容都未提供量化的商業訂單,無法成為上調本報告獲利假設的依據。
|
指標或事件
|
最新數值
|
比較
|
基礎
|
投資意涵
|
|
2026 會計年度第四季營收
|
10.063 億美元
|
年增 109.3%;季增 24.5%
|
GAAP 認列營收
|
廣泛的 AI 光學需求與產能利用率正同步加速
|
|
第四季利潤率
|
47.4% GAAP 毛利率;27.8% GAAP 營業利益率
|
年增 1,410 個基點與 2,950 個基點
|
GAAP
|
工廠稼動吸收與產品組合已改變獲利能力
|
|
第四季調整後利潤率
|
50.4% 毛利率;36.6% 營業利益率
|
年增 1,260 個基點與 2,160 個基點
|
公司非 GAAP
|
短期經濟特性更像稀缺的半導體平台,而非傳統光學
|
|
2027 會計年度第一季指引
|
營收 12.25 億至 12.75 億美元
|
以中點計季增 24.2%
|
公司展望
|
中位數意味著年化營收運行率達 50 億美元
|
|
Q1 調整後獲利能力指引
|
39.5%–40.5% 營業利益率;每股盈餘 4.05–4.35 美元
|
高於 Q4 調整後營業利益率與每股盈餘
|
公司非 GAAP 展望
|
提高了獲利基期,但也為後續季度設下高門檻
|
|
9 月 29 日收盤
|
973.49 美元
|
單日上漲 5.66%
|
次級市場資料
|
目前主導下行敏感度的是估值擴張,而不僅是獲利成長
|
Q4 GAAP 淨虧損 72 億美元,並非營運崩潰的證據。這主要反映了 78 億美元的一次性、非現金債務清償損失,原因是將可轉換票據轉為股權。這項經濟成本仍然重要,因為流通普通股已由 6,980 萬股增至 8,860 萬股,而 NVIDIA 持有的 290 萬股優先股可按一比一轉換。非 GAAP 盈餘更能描述當前營運狀況,但每股估值必須反映大幅擴大的股本基礎。
3. 基本面品質
|
項目
|
FY2024
|
FY2025
|
FY2026 第四季
|
FY2026
|
研究判斷
|
|
營收
|
13.592 億美元
|
16.450 億美元
|
10.063 億美元
|
30.140 億美元
|
成長力道異常強勁,且遍及全產品線
|
|
GAAP 毛利率
|
18.5%
|
28.0%
|
47.4%
|
41.7%
|
產能利用率與產品組合帶來了看似結構性的躍升
|
|
GAAP 營業利益率
|
負 31.9%
|
負 10.9%
|
27.8%
|
17.4%
|
固定成本槓桿效應強大,但具循環性
|
|
非 GAAP 每股盈餘
|
未使用
|
2.06 美元
|
3.23 美元
|
8.67 美元
|
最能衡量當前獲利趨勢的指標,但排除了具重要性的項目
|
|
營業現金流
|
2,470 萬美元
|
1.263 億美元
|
未單獨揭露
|
7.514 億美元
|
顯著改善,但部分被營運資金吸收
|
|
自由現金流
|
負 1.083 億美元
|
負 1.047 億美元
|
未單獨揭露
|
3.001 億美元
|
出現正向拐點,但僅占營收的 10.0%
|
|
資本支出
|
1.330 億美元
|
2.310 億美元
|
未單獨揭露
|
4.513 億美元
|
對擴充產能屬必要,但提高了景氣高峰期的現金風險
|
|
現金加短期投資/負債
|
未顯示
|
8.771 億美元/25.732 億美元
|
27.384 億美元/16.374 億美元
|
27.384 億美元/16.374 億美元
|
帳面淨現金有所改善,但可轉換證券帶來的稀釋相當可觀
|
注意:FCF 等於營業現金流量減去不動產、廠房及設備的購置支出。FY2024 與 FY2025 的 FCF 以相同基礎計算。Q4 的現金與債務欄位使用 2026 年 6 月 27 日的資產負債表,因為發布內容未提供單獨的季度現金流明細。
成長與利潤率。 營收品質強勁,因為兩大產品類別均加速成長,雷射產品帶動了大部分零組件業務的成長,而雲端收發器出貨量也大幅擴增。FY2026 毛利率提升了 1,370 個基點。公司表示,毛利金額改善中約 54% 來自製造成本占營收比重下降,29% 來自有利的產品組合,17% 來自無形資產攤銷下降。前兩項驅動因素屬於營運面;第三項則與會計處理相關。
現金流與投資。 現金創造能力大幅改善,但由於公司為需求擴產,應收帳款增加了 2.704 億美元,存貨增加了 2.284 億美元。資本支出幾乎翻倍至 4.513 億美元。若第一季的成長持續,這是合理的;但若任何客戶暫停下單,將同時壓低營收、對工廠產能吸收造成壓力,並使存貨積壓。
資產負債表與資本配置。 現金加上短期投資在年末超過帳面債務約 11.0 億美元。然而,這項改善部分是透過向 NVIDIA 出售 20 億美元優先股,以及發行新的 2032 年到期可轉換票據所融資。流通在外普通股股數較去年同期增加 26.9%。這些資本強化了供應能力並降低了近期流動性風險,但現有股東則以股權稀釋及每股權益主張更為複雜為代價。
可轉換債務使企業價值比較更加複雜。年度申報文件將這些票據歸類為流動負債,因為持有人可進行轉換,而票據要求以現金清償本金,超出轉換價值的部分則可能以現金或股份支付。截至 8 月 14 日,相關請求涵蓋 7.578 億美元本金。因此,會計上的淨現金並不代表所有現金皆可自由運用,而帳面債務也低估了這些票據所內含的經濟選擇權價值。本報告改採明確標示的每股盈餘敏感度分析,而非呈現看似精確的當前完全稀釋 EV。未來稀釋後股數與融資選擇,仍將對結果產生重大影響。
基本結論。 基本面品質強勁:成長、利潤率與流動性皆有所改善。最重要的單一變數,是隨著新的 OCS、1.6T、CPO、ELS 與 NPO 計畫擴大規模,FY2027 Q1 的利潤率結構是否能持續。在當前估值下,僅有穩定性並不足夠;若要維持上行空間,必須持續實現出貨量成長,且不被光學產業歷來的 ASP 下滑趨勢壓過產品組合改善。
4. 產業與競爭格局
Lumentum 在光連接價值鏈中競爭,涵蓋從雷射與光子元件到收發模組與交換系統。AI 叢集需要更高頻寬、更低單位 bit 功耗,以及更長的光學傳輸距離。利潤池正朝向稀缺的雷射產能、高速模組、先進封裝與光交換遷移。上市公司揭露的業務組合各不相同,因此相較於宣稱的市佔率,營收成長與毛利率更具參考性。
|
競爭面向
|
Lumentum 的定位
|
規模指標與限制
|
主要競爭對手或替代方案
|
投資意涵
|
|
需求與客戶
|
直接曝險於超大規模業者、AI 基礎設施供應商及 NEM
|
前兩大客戶占 FY2026 營收的 41.6%;其身分未揭露
|
Coherent、Ciena、垂直整合的超大規模業者
|
快速通過認證有助於形成規模,但客戶集中度會降低持續性
|
|
雷射與元件技術
|
高功率雷射、200G 單通道產品、CPO 雷射光源、ELS 與 NPO 專案
|
已揭露雷射成長貢獻,但未揭露市場占有率的分母
|
Coherent 與亞洲光子供應商
|
稀缺性與垂直整合支撐較高利潤率
|
|
模組與系統
|
雲端收發器與 OCS
|
雲端收發器營收成長超過 173%;OCS 超過 9,000 萬美元
|
Coherent、Ciena,以及客戶自設計的替代方案
|
擴大單機內容價值,但也帶來 ASP 與執行風險
|
|
製造產能
|
內部雷射製造加上委外代工製造
|
FY2026 資本支出為 4.513 億美元;良率與產能數據未單獨揭露
|
Coherent 的規模與 Fabrinet 的委外製造平台
|
只有在需求與良率維持高檔時,產能才構成護城河
|
|
估值背景
|
由強勁獲利成長與 ECOC 選擇權所支撐的稀缺性溢價
|
FY2026 調整後每股盈餘的 112.3 倍;Q1 中點每股盈餘年化的 57.9 倍
|
更廣泛的光學同業雖快速成長,但其交易估值所依據的產品組合不同
|
該股票需要的是類別主導地位,而不僅僅是參與產業
|
|
公司
|
最新可比期間
|
營收或 KPI
|
成長與利潤率
|
營運與投資狀況
|
競爭結論
|
|
Lumentum
|
FY2026 第四季,於 6 月 27 日結束
|
10.063 億美元營收
|
年增 109.3%;非 GAAP 毛利率 50.4%
|
OCS、1.6T、CPO、ELS 與 NPO 正在擴產;FY2026 資本支出為 4.513 億美元
|
在已揭露的成長與利潤率組合中表現最佳的營運贏家
|
|
Coherent
|
FY2026 第四季,於 6 月 30 日結束
|
20.455 億美元營收
|
年增 33.8%;非 GAAP 毛利率 40.2%
|
更廣泛的光子產品組合與產能擴張;Q1 指引為 22–24 億美元
|
規模上的贏家,也是最強的直接策略競爭對手
|
|
Ciena
|
FY2026 第三季,於 8 月 1 日結束
|
16.711億美元營收
|
年增 37.0%;經調整毛利率 46.4%
|
網路系統領導者;FY2026 營收指引中點上調至 64.2 億美元
|
在光學系統領域勝出,但較少受惠於純雷射稀缺性曝險
|
|
Fabrinet
|
FY2026 第四季,截至 6 月 26 日
|
13.158億美元營收
|
年增 44.6%;非 GAAP 毛利率 12.2%
|
先進光學製造平台;Q1 指引為 13.75–14.25 億美元
|
製造量能贏家,但在結構上屬較低價值的經濟模式
|
註:各公司的期間與業務組合不同。Lumentum 與 Coherent 銷售元件與系統,Ciena 偏重網路系統與服務,而 Fabrinet 為委外製造供應商。毛利率比較反映的是價值攫取能力,並非同類產品獲利能力的直接對比。
Lumentum 是近期營運上的贏家,因為其 109.3% 的成長率與 50.4% 的調整後毛利率,均高於所選同業已揭露的組合表現。Coherent 仍是最強的策略性競爭對手,因為其 20.5 億美元的季度規模、廣泛的光子技術堆疊,以及 34% 的成長,足以支撐更多客戶專案。Ciena 正在光學網路系統領域勝出,這證明 AI 對頻寬的需求已延伸至叢集內元件之外。Fabrinet 也在出貨量方面勝出,但其 12.2% 的 non-GAAP 毛利率顯示,每一美元營收所能擷取的毛利較少。就此指標而言,它是相對落後者,而非在市占率或股東報酬方面已被確認的輸家。製造週轉率與資本效率同樣重要;僅憑毛利率無法對投入資本報酬率進行排名。
該產業將有多個贏家;我們評估 Lumentum 仍是產業轉型的整體受益者,但估值不對稱是其股票的主要疑慮。其股價已反映公司估值,彷彿其目前的領先地位將轉化為持久的類別主導權。若競爭對手提升雷射良率、超大規模雲端業者將模組設計內部化,或可插拔產品的 ASP 下滑,都可能在營收下滑之前先壓縮 Lumentum 的估值倍數。
5. 主要風險
-
超大規模雲端客戶集中。 若任一前兩大客戶將採購量削減 10%、延後平台進度,或新增第二供應來源,營收可能在其他因素抵銷前先減少數千萬美元。出貨量下降也會降低工廠吸收率,導致營業利益的下滑幅度快於營收。
-
估值壓縮。 以第一季中點的非 GAAP 每股盈餘年化後的 57.9 倍計算,即使結果僅僅符合財測,也仍可能引發估值倍數下修。若以相同的 16.80 美元執行率套用 45 倍,價值將降至 756.00 美元。此風險無需獲利下滑;只要市場降低對遠期成長進行資本化的意願即可。
-
產能與營運資金逆轉。 2026 財年資本支出為 4.513 億美元,存貨增加 2.284 億美元,應收帳款增加 2.704 億美元。若需求時點延後,自由現金流可能轉為負值,同時產能利用率與利潤率一併下滑。
-
技術與定價轉換。 1.6T、CPO、NPO、ELS 與 OCS 計畫可能延遲、重新設計或被取代。傳統光學產品通常面臨平均售價下滑;若出貨量與產品組合不再足以抵銷價格下降,非 GAAP 毛利率可能跌破 48% 的監測門檻。
-
稀釋與可轉換證券的複雜性。 普通股由 6,980 萬股增至 8,860 萬股,NVIDIA 持有 290 萬股可轉換優先股,而可轉換票據仍保有對股權敏感的價值。即使企業利潤成長,進一步轉換或以股權融資擴產仍可能稀釋每股盈餘。
-
貿易與出口管制。 Lumentum 有 79.2% 的營收來自美國境外,且已依據出口限制停止對華為出貨。更廣泛的管制、關稅或授權限制,可能限制客戶或投入來源,並同時造成營收流失與產能閒置。
6. 監控檢查清單
-
2027 會計年度第一季營收:至少 12.25 億美元可支持目前的營運論點;若低於區間下緣,將同時削弱成長與產能利用率兩項論據。
-
非 GAAP 營業利益率:40% 或以上可確認目標經濟效益;若低於 37%,則可能意味著產品組合、良率或定價惡化。
-
非 GAAP 毛利率:48% 或更高支持毛利率論點;低於 48% 則削弱該論點。此門檻僅應與第四季 50.4% 的非 GAAP 基準比較,不應與 47.4% 的 GAAP 基準比較。
-
OCS 營收與雲端收發器成長:OCS 應較 2026 會計年度逾 9,000 萬美元的基期明顯上升,而雲端模組則必須在未出現嚴重 ASP 稀釋的情況下,維持強勁的出貨成長。
-
客戶集中度:前兩大客戶占比若由 41.6% 下滑至接近 35%,將改善業務耐久性;若進一步集中,則會提高單一平台風險。
-
FCF 轉換率:隨著營運資金正常化,年化 FCF 應升至非 GAAP 淨利的 50% 以上;若持續接近 2026 會計年度的 38.4%,則會削弱獲利品質。
-
同業執行表現:將 Coherent 的第一季營收與 22 億至 24 億美元比較,將 Ciena 的第四季營收與 17.0 億至 18.0 億美元比較,並將 Fabrinet 的第一季營收與 13.75 億至 14.25 億美元比較。若普遍優於預期,將驗證產業需求;若僅 Lumentum 失手,則意味著市占流失或執行不力。
-
產品轉換與股數:追蹤 ELSFP 在 2027 曆年上半年的初始可用性、後續需付費取得資格的情況以及稀釋後股數。若未有對沖銷售,滑價將削弱上行情境;若由出貨帶動的每股盈餘成長高於每季 5.40 美元,將接近其年化 21.60 美元獲利假設。
7. 資料來源
-
-
-
Lumentum 公布 2026 會計年度第四季及全年業績(https://investor.lumentum.com/financial-news-releases/news-details/2026/Lumentum-Announces-Fourth-Quarter-and-Full-Fiscal-Year-2026-Results/default.aspx)
-
-
-
-
Lumentum 新聞稿 (https://www.lumentum.com/en/newsroom/news-releases)
-
-
-
-
-
Ciena 公布 2026 會計年度第三季財務業績 (https://investor.ciena.com/news/news-details/2026/Ciena-Reports-Fiscal-Third-Quarter-2026-Financial-Results/default.aspx)
-