المؤلف: أبحاث LBank المحلل: Ludo
إخلاء المسؤولية: جرى إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للعامة، وهو مخصص حصريًا لمشاركة المعلومات ومناقشات البحث. ولا يشكل نصيحة استثمارية أو توصية بشأن الأوراق المالية أو تعليمات تداول أو أي ضمان للعوائد. قد تتغير عمليات الشركة والتقييمات وأسعار السوق وتوقعات الإجماع الواردة هنا بمرور الوقت. ينبغي للقراء التحقق من البيانات بصورة مستقلة واتخاذ قراراتهم الخاصة.
1. الخلاصة الأساسية
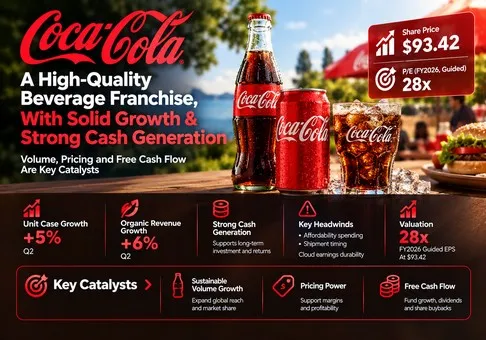
الحكم العام: تُعد شركة كوكاكولا علامة تجارية عالية الجودة في قطاع المشروبات ومستفيدًا صافيًا من المنافسة، لكن السهم مرتفع السعر عند نحو 28.3–28.6 مرة من الأرباح المماثلة المتوقعة للسنة المالية 2026. وتُعد نسبة المخاطرة إلى العائد سلبية بدرجة معتدلة عند إغلاق 19 أكتوبر البالغ 93.42 دولارًا أمريكيًا. ويتمثل المتغير الحاسم في ما إذا كان تعافي أحجام المبيعات سيحقق أرباحًا نقدية مستدامة بعد الإنفاق على القدرة على تحمّل الأسعار والاستثمار التسويقي.
-
تعافي الطلب ذو مصداقية. رافق نمو حجم الصناديق الوحدوية بنسبة 5% في الربع الثاني نموٌ في الإيرادات العضوية بنسبة 6%. ويدعم هذا المزيج منظومة امتياز أكثر صحة من زيادة في الإيرادات تقودها التضخم فقط. ومع ذلك، فإن التفعيل المرتبط بالفعاليات الرياضية وتوقيت الشحنات يعنيان أنه لا ينبغي استقراء أحدث ربع دون تغيير باعتباره افتراضًا طويل الأجل للطلب.
-
يستحق التعافي المالي التقدير، مع تحفظ يتعلق بالتدفقات النقدية. أنتج التدفق النقدي التشغيلي للنصف الأول البالغ 7.543 مليار دولار أمريكي، بعد خصم 684 مليون دولار أمريكي من النفقات الرأسمالية، تدفقًا نقديًا حرًا قدره 6.859 مليار دولار أمريكي. وتتضمن المقارنة مع العام السابق الدفعة المشروطة المتعلقة بـ fairlife، لذا فإن الارتداد الكبير يبالغ في تقدير التسارع التشغيلي الأساسي. والاختبار المناسب هو تحقيق التوجيهات السنوية والنقد المتبقي المتاح بعد توزيعات الأرباح.
-
يتحسن تنفيذ القنوات، لكن مكسب KFC يعود إلى عام 2027. يغطي اتفاق 15 أكتوبر 3,600 مطعمًا في الولايات المتحدة، بدءًا من يناير مع توقع التنفيذ الكامل بحلول الربيع. وهو يعزز فرضية التوزيع؛ لكنه لا يفسر مبيعات الربع الثالث من عام 2026 ولا يبرر قيمة عقد مختلقة. وقد تسبق تكاليف المعدات والتسويق والحوافز أرباح العقود الناضجة.
-
يتطلب التقييم بالفعل تنفيذًا ناجحًا. تشير إرشادات يوليو إلى ربحية سهم مماثلة تتراوح بين 3.27 و3.30 دولار أمريكي، محسوبة من أساس السنة المالية 2025 البالغ 3.00 دولارات أمريكية ونمو قدره 9%–10%. ويؤدي استخدام متوسط عدد الأسهم الأساسية في الربع الثاني البالغ نحو 4.303 مليار سهم، باعتباره مؤشرًا شفافًا للقيمة السوقية للأسهم، إلى قيمة قدرها 402.0 مليار دولار أمريكي وعائد تدفق نقدي حر موجّه بنسبة 3.08%. ومقام الأسهم هو متوسط لفترة معينة، لذا فإن ذلك تقدير تقريبي وليس سعرًا مباشرًا للقيمة السوقية.
-
قد يوفر ربع مُرضٍ وحده حماية محدودة للتقييم. تعطي تحليلات الحساسية، وليس الأسعار المستهدفة، قيمة 75.60 دولارًا أمريكيًا عند ربحية سهم قدرها 3.15 دولارًا أمريكيًا ومضاعف أرباح يبلغ 24 مرة، و85.41 دولارًا أمريكيًا عند ربحية سهم قدرها 3.285 دولارًا أمريكيًا ومضاعف 26 مرة، و100.05 دولارًا أمريكيًا عند ربحية سهم قدرها 3.45 دولارًا أمريكيًا ومضاعف 29 مرة. ويعادل ذلك تقريبًا −19.1% و−8.6% و+7.1% مقارنةً بـ93.42 دولارًا أمريكيًا، باستثناء توزيعات الأرباح. وتتطلب الحالة المتفائلة أرباحًا تتجاوز التوجيهات الحالية؛ بينما تفترض الحالة الأساسية تحقيق التوجيهات مع مضاعف أقل.
تُعد خيارات المضاعف افتراضات بحثية تُستخدم لإظهار الحساسية، وليست متوسطات تاريخية مرصودة أو نطاقًا للقيمة العادلة مشتقًا من الشركات النظيرة. ويؤدي تغير المضاعف بمقدار مرة واحدة إلى تحريك القيمة بمقدار 3.285 دولارًا أمريكيًا عند ربحية السهم الأساسية. وهذا تأثير جوهري مقارنةً بمساهمة تحسن طفيف في النمو العضوي السنوي في الأرباح. لذلك، يمكن أن يتزامن التنفيذ القوي مع عائد إضافي غير جذاب على حقوق الملكية.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تحقق كوكا-كولا إيرادات من خلال امتلاك العلامات التجارية وتركيبات المشروبات، وبيع المركزات والشرابات لشركاء التعبئة، وبيع المنتجات النهائية في أعمال مختارة. ويقوم المعبئون بتصنيع وتغليف وتوزيع جزء كبير من الحجم المادي للنظام. كما تدعم الشركة الأم الإعلانات وتطوير الفئات والعلاقات مع العملاء. ويمنح هذا الهيكل الامتياز نطاقاً واسعاً من دون اشتراط إدراج كل زجاجة ومستودع وشاحنة توصيل ضمن ميزانيتها العمومية الموحدة.
تشمل محفظة المنتجات المشروبات الغازية الفوارة والعصائر ومنتجات الألبان ذات القيمة المضافة والمياه والمشروبات الرياضية والقهوة والشاي. وتعكس الإيرادات كلاً من مناسبات الاستهلاك والقيمة الاقتصادية المحققة في كل مناسبة. ويؤثر حجم العبوة والتغليف القابل لإعادة الاستخدام وقناة البيع والمنطقة الجغرافية في تلك القيمة. وقد تحمي العبوة الميسورة التكلفة قدرة المستهلكين على الشراء مع خفض الإيرادات لكل صندوق وحدات؛ بينما قد يحسن المنتج الفاخر مزيج المنتجات رغم مساهمته بحجم مادي محدود نسبياً.
القطاعات التشغيلية جغرافية، إلى جانب استثمارات التعبئة. وهي ليست إفصاحات عن الإيرادات على مستوى المنتجات. يستخدم الجدول التالي إيرادات الأطراف الثالثة، لتجنب العد المزدوج للإيرادات بين القطاعات. يشمل الدخل التشغيلي للقطاعات الجوانب الاقتصادية بين القطاعات؛ وتقوم الإدارة العامة بمواءمة إجمالي القطاعات مع الدخل التشغيلي الموحد.
|
أعمال الربع الثاني من عام 2026
|
إيرادات الأطراف الثالثة، مليون دولار أمريكي
|
الدخل التشغيلي، مليون دولار أمريكي
|
الدور الاقتصادي والقيد
|
|
أمريكا الشمالية
|
5,405
|
1,695
|
أكبر تجمع للإيرادات؛ المركزات، والنافورات، والمشروبات النهائية؛ وتهم القدرة على تحمل التكلفة وتنفيذ القنوات.
|
|
أوروبا والشرق الأوسط وأفريقيا
|
3,087
|
1,309
|
اقتصاديات العلامة التجارية/الامتياز؛ يؤثر توقيت التسويق ومزيج البلدان في تحويل الأرباح.
|
|
أمريكا اللاتينية
|
1,839
|
1,177
|
اقتصاديات قوية للمركزات؛ ويتأثر النمو المُعلن عنه بصورة ملموسة بالعملات.
|
|
آسيا والمحيط الهادئ
|
1,487
|
656
|
فرصة كبيرة من حيث الحجم؛ ويمكن للعبوات منخفضة السعر ومزيج البلدان أن يخففا الإيرادات لكل صندوق.
|
|
استثمارات التعبئة
|
1,525
|
91
|
|
|
الشركة / التسويات
|
37
|
(256)
|
إيرادات وتكاليف الشركة؛ إيرادات موحّدة قدرها 13,380 ودخل تشغيلي قدره 4,672.
|
أساس المصدر: نموذج 10-Q بتاريخ 3 يوليو 2026، الإيضاح 16؛ الأرقام بملايين الدولارات الأمريكية. إيرادات الشركة صغيرة ومُدرجة لأغراض التسوية. يفسر الهيكل الإقليمي الانكشاف الاقتصادي بصورة أكثر موثوقية من نسبة مساهمة أرباح غير مُفصح عنها إلى علامة تجارية منفردة.
مقاييس التشغيل الأساسية والتغيرات
|
المقياس / الحدث
|
الملاحظة المتحقق منها
|
تفسير البحث
|
|
الطلب التشغيلي في الربع الثاني
|
حالات الوحدات +5%؛ مبيعات المركزات +4%؛ السعر/المزيج +2%
|
افصل بين استهلاك المستهلكين وتوقيت شحنات المركزات.
|
|
اتساع الفئات في الربع الثاني
|
زيرو شوجر +16%؛ المياه/المشروبات الرياضية/القهوة/الشاي +6%؛ القهوة −2%
|
اتساع الطلب مشجع، لكن الأعمال الفردية لا تزال متباينة.
|
|
ربحية الربع الثاني
|
هامش GAAP بنسبة 34.9%؛ الهامش المقارن بنسبة 35.6%؛ ربحية السهم المقارنة 0.97 دولار أمريكي
|
جودة التشغيل قوية؛ تؤثر العملة والتعديلات في ربحية السهم.
|
|
توجيهات السنة المالية 2026
|
نمو عضوي بنحو 5%؛ ربحية سهم مماثلة +9%–10%؛ تدفق نقدي حر بنحو 12.4 مليار دولار أمريكي
|
تشير ربحية السهم إلى 3.27–3.30 دولار أمريكي مقابل أساس السنة المالية 2025 البالغ 3.00 دولارات أمريكية.
|
|
حدث إعلان نتائج الربع الثالث
|
27 أكتوبر قبل افتتاح بورصة نيويورك؛ مكالمة في 8:30 صباحًا بالتوقيت الشرقي
|
النتائج غير معلنة حتى تاريخ هذا التقرير؛ تساهم KFC اعتبارًا من 2027.
|
|
التوقعات الخارجية
|
ربحية السهم وفق TipRanks: 0.88 دولار أمريكي؛ ووفق The Right Trader: 0.87 دولار أمريكي / إيرادات بقيمة 12.9 مليار دولار أمريكي
|
تم الاطلاع على اللقطات الثانوية في 20 أكتوبر؛ لا تدمجها في تقدير إجماع دقيق.
|
تُقرّب الشركة نسب النمو؛ ويُعد النمو العضوي والهامش المماثل وربحية السهم المماثلة مقاييس غير متوافقة مع مبادئ المحاسبة المقبولة عمومًا. إن صندوقًا من المشروبات النهائية التي يبيعها النظام ليس مطابقًا لشحنة مركزات تعترف بها الشركة الأم. ويُعد هذا التمييز ضروريًا عندما يغيّر توقيت المخزون العلاقة الظاهرة بين الاستهلاك والإيرادات المُبلّغ عنها.
يمثل التقرير المرتقب اختبارًا لتركيبة النمو. فارتفاع الإيرادات المدفوع بالعملة أو بتعويض مؤقت للشحنات أقل قيمة من طلب استهلاكي واسع باقتصاديات مستقرة. وعلى العكس، قد يظل نمو الوحدات الأبطأ قليلًا مقبولًا إذا تحسن السعر/المزيج وتحول الربح التشغيلي إلى نقد. ولا يمكن لعنوان نمو واحد التمييز بين هذه النتائج.
تختلف لقطات التقديرات المنشورة: يعرض TipRanks ربحية سهم للربع الثالث قدرها 0.88 دولار أمريكي، بينما يعرض The Right Trader 0.87 دولار أمريكي وإيرادات بقيمة 12.9 مليار دولار أمريكي. وكلاهما مصدران ثانويان تم الوصول إليهما في 20 أكتوبر، وتحتوي صفحة المصدر الأخير على نص قديم للتاريخ النسبي. وهما يوفران سياقًا، لا عتبة مباشرة موثوقة. ويرتكز التقرير في حكمه على التوجيهات السنوية الرسمية والحدود التشغيلية بدلًا من الادعاء بتوقع دقيق لتجاوز تقديرات الإجماع.
3. الجودة الأساسية
|
المقياس المالي
|
السنة المالية 2025
|
النصف الأول 2025
|
النصف الأول 2026
|
|
الإيرادات، مليون دولار أمريكي
|
47,941
|
23,664
|
25,852
|
|
الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا، مليون دولار أمريكي
|
13,762
|
7,939
|
9,031
|
|
هامش التشغيل وفق مبادئ المحاسبة المقبولة عموماً (GAAP)
|
28.71%
|
33.55%
|
34.93%
|
|
ربحية السهم المخففة وفق مبادئ المحاسبة المقبولة عموماً (GAAP)، بالدولار الأمريكي
|
3.04
|
1.65
|
1.94
|
|
التدفق النقدي التشغيلي، مليون دولار أمريكي
|
7,408
|
(1,391)
|
7,543
|
|
النفقات الرأسمالية، مليون دولار أمريكي
|
2,112
|
751
|
684
|
|
التدفق النقدي الحر: التدفق النقدي التشغيلي ناقص النفقات الرأسمالية، مليون دولار أمريكي
|
5,296
|
(2,142)
|
6,859
|
|
النقدية زائد الاستثمارات قصيرة الأجل، مليون دولار أمريكي
|
13,872
|
غير مستخدم
|
13,529
|
|
إجمالي الاقتراضات، مليون دولار أمريكي
|
45,492
|
غير مستخدم
|
43,543
|
أساس المصدر: نموذج 10-K للسنة المالية 2025 ونموذج 10-Q للنصف الأول من عام 2026. لا يمكن استبدال الفترات السنوية وفترات نصف السنة مباشرةً؛ ولا يُستخدم تحويل نصف السنة إلى أساس سنوي. الهوامش والتدفق النقدي الحر محسوبة. مقارنات الميزانية العمومية هي بين 31 ديسمبر 2025 و3 يوليو 2026. يساوي إجمالي الاقتراضات القروض/السندات المستحقة الدفع، واستحقاقات الديون الجارية والديون طويلة الأجل؛ وتستثني النقدية الأوراق المالية القابلة للتسويق المصنفة بشكل منفصل.
جودة النمو قوية، لكن تحقيق الدخل إقليمياً غير متكافئ. يمكن للعلامة التجارية وشبكة شركات التعبئة تحويل التحسينات المتواضعة في الاستهلاك إلى أرباح إضافية جذابة. ومع ذلك، فإن زيادة الحجم لا تضمن اقتصاديات أفضل. فقد يؤدي مزيج بلدان أو عبوات منخفضة القيمة إلى موازنة فائدة قاعدة أكبر من المستهلكين الحاليين. وأقوى دليل هو التحسن المتزامن في الاستهلاك واستخلاص القيمة وتوليد النقد.
الربحية قوية. يقترب هامش التشغيل وفق مبادئ المحاسبة المقبولة عموماً في أحدث نصف سنة من 35%، كما أن الهامش المقارن للربع الأخير أعلى. تدعم هذه الهوامش الرأي القائل إن الشركة الأم تستحوذ على اقتصاديات قيّمة للعلامة التجارية. لكنها لا تعني قوة تسعير غير محدودة: إذ إن قدرة المستهلكين على تحمل الأسعار، وتفاوض تجار التجزئة، وربحية شركات التعبئة، جميعها تقيّد ما يمكن استخراجه من النظام. كما أن خفض الإنفاق التسويقي سيكون أساساً ضعيفاً لتوسيع الهوامش بشكل مستدام إذا أضر بالطلب المستقبلي.
تعافى تحويل النقد، مع وجود تأثيرات مهمة للتوقيت. بلغ التدفق النقدي الحر المُبلّغ عنه للسنة المالية 2025 ما مقداره 5.296 مليارات دولار أمريكي؛ بينما بلغ التدفق النقدي الحر المُقرّب للشركة، باستثناء الدفعة المشروطة لشركة fairlife البالغة 6.1 مليارات دولار أمريكي، 11.4 مليار دولار أمريكي. يفسر هذا التعديل سبب كون نمو النقد المُبلّغ عنه على أساس سنوي مؤشرًا تشغيليًا ضعيفًا عند النظر إليه منفردًا. كانت الدفعة تكلفة استحواذ اقتصادية حقيقية، حتى وإن لم تكن مناسبة كمصروف سنوي متكرر. وتُعد تسويتها مفيدة لأغراض التنبؤ، بينما يُعد الإبقاء عليها ضروريًا لتقييم تخصيص رأس المال.
الميزانية العمومية سليمة لكنها مثقلة بالديون. تتجاوز الاقتراضات الإجمالية البالغة 43.543 مليار دولار أمريكي النقد والاستثمارات قصيرة الأجل البالغة 13.529 مليار دولار أمريكي، ما يترك مركز اقتراض صافٍ مبسطًا قدره 30.014 مليار دولار أمريكي. يستبعد هذا الحساب الأوراق المالية القابلة للتداول وعقود الإيجار والمطالبات الأخرى، لذا فهو ليس تعديلًا كاملًا لقيمة المنشأة. تدعم الأرباح المتكررة خدمة الدين، لكن الشركة تتمتع بمرونة أقل من شركة ذات صافي نقدي لاستيعاب مدفوعات قانونية أو ضريبية كبيرة غير متوقعة.
يدعم توليد النقد تخصيص رأس المال. بلغت توزيعات النصف الأول 4.562 مليارات دولار أمريكي، وبلغت مشتريات أسهم الخزينة 663 مليون دولار أمريكي، ليستهلكا معًا 5.225 مليارات دولار أمريكي. وبالمقارنة مع التدفقات النقدية الحرة البالغة 6.859 مليارات دولار أمريكي، يتبقى نحو 1.634 مليار دولار أمريكي قبل تدفقات الاستثمار والتمويل الأخرى. تمثل إعادة الشراء استخدامًا للنقد بدلًا من كونها محركًا للنمو التشغيلي، كما أن التقييم المرتفع يقلل المنفعة الاقتصادية من كل سهم يُعاد شراؤه.
جسر قابل لإعادة الإنتاج من التشغيل إلى التقييم
المتغير الرئيسي هو الربح النقدي لكل مناسبة استهلاك إضافية. لإجراء تحليل حساسية سنوي شفاف، استخدم إيرادات السنة المالية 2025 البالغة 47.941 مليار دولار أمريكي كأساس للتعرّض. وتضيف نقطة مئوية إضافية واحدة من نمو الإيرادات 479.41 مليون دولار أمريكي. وبافتراض أن هذه الإيرادات الإضافية تحقق هامش التشغيل المماثل للربع الثاني البالغ 35.6%، يبلغ الربح التشغيلي الإضافي 170.67 مليون دولار أمريكي. ويؤدي تطبيق معدل الضريبة الأساسي الموجّه البالغ 19.9% إلى نحو 136.71 مليون دولار أمريكي بعد الضريبة، أو 0.0317 دولار أمريكي للسهم الواحد باستخدام 4.313 مليارات سهم مخفف.
بافتراض تحويل نقدي إضافي بنسبة 80%، يضيف التغيير نفسه نحو 109.37 مليون دولار أمريكي إلى التدفقات النقدية الحرة (FCF). وبافتراض مضاعف أرباح قدره 26 مرة، تترجم الزيادة في ربحية السهم (EPS) إلى نحو 0.82 دولار أمريكي من قيمة حقوق الملكية لكل سهم. جميع افتراضات الهامش والضرائب والأسهم والتحويل محددة بوضوح. هذه حساسية ثابتة وليست توجيهات من الشركة: فهي تثبّت التمويل وعدد الأسهم، وتتجاهل موسمية رأس المال العامل، وتتعامل مع متوسط هامش التشغيل باعتباره تقريبًا للهامش الإضافي.
الاستنتاج يتبع مباشرة. تساعد مكاسب التوزيع والنمو العضوي في تعزيز قوة الأرباح الجوهرية، لكن مفاجأة نمو صغيرة لا تعوض تلقائيًا انكماش المضاعف. وسيتطلب رفع التقييم بصورة مستدامة أدلة على أن الاقتصاديات الإضافية أفضل أو أكثر استدامة من هذه الافتراضات، بدلًا من مجرد زيادة عدد الحالات المادية.
4. القطاع والمشهد التنافسي
السوق المعني هو المشروبات الجاهزة للشرب غير الكحولية، مع منافسة مجاورة من القهوة ومشروبات الطاقة والمشروبات الوظيفية. يختار المستهلكون بين المناسبات ومستويات الأسعار والقنوات؛ والمنافسة أوسع من تفضيل علامة الكولا التجارية. تفصل سلسلة القيمة بين ملكية العلامة التجارية واقتصاديات المركزات من جهة، والتصنيع والتوزيع والوصول إلى قطاع التجزئة ومعدات خدمات الطعام من جهة أخرى. إن مقارنة مانح الامتياز مباشرةً بشركة تعبئة موحدة من دون مراعاة هذا الفصل من شأنها أن تعطي صورة غير دقيقة عن الربحية.
|
ساحة المنافسة
|
أدلة مؤكدة / الحجم
|
من يربح أو يخسر
|
الأثر على التقييم
|
|
الوصول إلى خدمات الطعام في الولايات المتحدة
|
كنتاكي في الولايات المتحدة: 3,600 مطعم؛ يبدأ الانتقال في يناير 2027
|
تفوز كوكاكولا بالحساب الجديد؛ وتخسر بيبسيكو هذا الحساب
|
تتعزز ميزة التوزيع؛ وتمنع اقتصادات غير معلنة احتساب زيادة كمية في ربحية السهم.
|
|
المشروبات السائدة في أمريكا الشمالية
|
حالات الوحدات لدى KO في الربع الثاني +3%؛ حجم المشروبات لدى PBNA في الربع الثالث −2%
|
تُظهر KO زخماً معلناً أقوى؛ إلا أن الفترات تختلف
|
يدعم علاوة جودة دون إثبات تحولات متزامنة في الحصة السوقية.
|
|
مشروبات المرطبات في الولايات المتحدة
|
إيرادات قطاع KDP في الربع الثاني +10%؛ الحجم/المزيج +6.5%
|
تنجح KDP أيضًا في كسب الطلب
|
تحد المنافسة من وجاهة افتراض أن كل نمو الفئة يعود إلى KO.
|
|
مناسبات مشروبات الطاقة والمشروبات الوظيفية
|
مبيعات Monster في الربع الثاني +20.2%؛ +17.9% بعد تعديل أثر العملات الأجنبية
|
تحقق Monster مكاسب من نمو الفئة؛ وتشارك KO عبر استثمارها وعلاقتها في التوزيع
|
تُعد KO مستفيدًا صافيًا من اتساع النظام؛ ونمو Monster ليس إيرادات موحدة لـ KO.
|
|
القدرة على تحمل التكاليف في الأسواق الناشئة
|
عبوات KO في آسيا والمحيط الهادئ +8%، السعر/المزيج −9%، خسارة في حصة القيمة
|
لم يؤدِ تعافي الحجم بعد إلى تحسن اقتصادي واسع على مستوى المنطقة
|
يتطلب مضاعف تقييم بعلاوة تحسن الإيرادات والأرباح لكل مناسبة.
|
أساس المصادر: بيانات أرباح الشركات وإعلان KFC الصادر في 15 أكتوبر. لا يُفترض وجود حصة سوقية عالمية رقمية تم التحقق منها بشكل مستقل. إن مكاسب حصة القيمة التي تفصح عنها الإدارة هي مؤشرات اتجاهية ولا تثبت نسبة دقيقة للحصة.
|
الشركة / الفترة
|
حجم الإيرادات
|
النمو / مؤشر الأداء التشغيلي الرئيسي
|
الربحية وأساس المقارنة
|
|
شركة كوكا-كولا / الربع الثاني 2026
|
13.380 مليار دولار أمريكي
|
المُعلن +7%؛ العضوي +6%؛ عبوات الوحدات +5%
|
هامش التشغيل وفق GAAP 34.9%؛ وعلى أساس قابل للمقارنة 35.6%.
|
|
بيبسيكو / الربع الثالث 2026
|
25.274 مليار دولار أمريكي على أساس موحّد
|
النمو العضوي +3.1%؛ النمو العضوي لـ PBNA مستقر تقريبًا وحجم المشروبات −2%
|
هامش التشغيل الموحّد وفق GAAP 16.86%؛ الربح الأساسي لـ PBNA المحايد للعملة +4%.
|
|
كيوريغ دكتور بيبر / الربع الثاني 2026
|
7.3 مليار دولار أمريكي على أساس موحّد؛ 2.9 مليار دولار أمريكي لمشروبات الانتعاش في الولايات المتحدة
|
مبيعات KDP القديمة +7.3%؛ قطاع المشروبات المنعشة +10.0%
|
هامش التشغيل المعدل لقطاع المشروبات المنعشة 29.9%؛ الاستحواذ يشوّه النمو الموحّد.
|
|
شركة مونستر بيفرج / الربع الثاني 2026
|
2.54 مليار دولار أمريكي
|
المُعلن +20.2%؛ المعدل وفق أسعار الصرف +17.9%
|
الدخل التشغيلي 740.4 مليون دولار أمريكي؛ هامش GAAP المستنتج نحو 29.1%.
|
تختلف الفترات والتعريفات المحاسبية. يغطي الربع الثالث لشركة بيبسيكو 12 أسبوعًا انتهت في 5 سبتمبر ويتضمن عمليات غذائية كبيرة؛ أما الملاحظات الأخرى فتتعلق بالربع الثاني. تجعل عمليات القهوة التي استحوذت عليها KDP النمو الموحّد غير مناسب للمقارنة مع الطلب على المشروبات. تُعد هوامش القطاعات مؤشرات مقارنة تقريبية مع نموذج الامتياز الموحّد لدى KO. وتُعد مونستر منافسًا في مناسبات الاستهلاك، وكذلك شريكًا استراتيجيًا لكوكا-كولا في الاستثمار والتوزيع. ولا يجوز إضافة مبيعاتها إلى الإيرادات الموحّدة لـ KO.
الفائزون تنافسيًا هم كوكا-كولا في خدمات الطعام الأمريكية، وKDP في مشروبات الانتعاش، ومونستر في النمو المدفوع بمشروبات الطاقة. يُعد نشاط مشروبات بيبسيكو في أمريكا الشمالية الأضعف من حيث أداء أحجام المبيعات المُفصح عنها، كما يفقد حساب KFC. ويتعلق هذا الحكم بالأنشطة والفترات المشار إليها؛ ولا يمثل ادعاءً بأن امتياز بيبسيكو العالمي بأكمله يعاني من ضعف هيكلي. ويظل أداء مشروباتها الدولية عامل موازنة للضعف في أمريكا الشمالية.
كوكا-كولا هي المستفيد الصافي لأن محفظة علاماتها التجارية وإمكانية الوصول إلى السوق تتيحان لها المشاركة عبر عدة مصادر للطلب. ويكمن التحفظ المهم في أن الشبكة القوية لا تزال تتطلب استثمارًا وقدرة محلية على تحمّل التكاليف. ويُظهر تنفيذ KDP أن المنافسة نشطة، بينما يُظهر مزيج نمو الحجم ومزيج الأسعار السلبي في منطقة آسيا والمحيط الهادئ تكلفة السعي وراء الاستهلاك دون تحسن فوري في تحقيق الإيرادات.
تكتسب اتفاقية KFC أهمية استراتيجية بوصفها دليلًا على أن عميلًا كبيرًا في قطاع خدمات الطعام يقدّر المحفظة والنظام. ولا يزال الإسهام الاقتصادي غير معلن. تمثل إيرادات المركزات للشركة الأم، وإيرادات شركات التعبئة، ومتحصلات مشروبات المطاعم أجزاء مختلفة من سلسلة القيمة؛ ومن شأن ضرب عدد المطاعم في إنفاق التجزئة على المشروبات أن يبالغ في تقدير الإيرادات المحتملة للشركة الأم. ولذلك، تمنح حالة البحث الاتفاقية دعمًا نوعيًا ولا تفترض أي زيادة محددة في ربحية السهم (EPS).
إطار سيناريو 27 أكتوبر
A نتائج تشغيلية صعودية ستجمع بين نمو عضوي لا يقل عن 6%، ونمو عالمي في حجم الوحدات لا يقل عن 4%، وربحية سهم قابلة للمقارنة للربع الثالث تبلغ نحو 0.91 دولار أمريكي أو أعلى، ودليلًا على أن ربحية السهم السنوية يمكن أن تتجاوز 3.30 دولار أمريكي دون تراجع في توقعات النقدية. وتتطلب حساسية الارتفاع لكامل العام إلى 3.45 دولار أمريكي أكثر من عتبة هذا الربع الواحد، وينبغي التعامل معها باعتبارها نتيجة أرباح طموحة، لا استقراءً تلقائيًا.
السيناريو الأساسي هو نمو عضوي بنسبة 4%–5%، ونمو إيجابي في حجم الوحدات، وربحية سهم قابلة للمقارنة للربع الثالث تبلغ نحو 0.87–0.89 دولار أمريكي، وتحقيق ربحية سهم سنوية ضمن نطاق 3.27–3.30 دولار أمريكي، إلى جانب تدفق نقدي حر يقارب 12.4 مليار دولار أمريكي. والسيناريو التشغيلي الهبوطي هو نمو عضوي دون 4%، أو ثبات أو تراجع في حجم الوحدات، أو ربحية سهم قابلة للمقارنة للربع الثالث تبلغ نحو 0.84 دولار أمريكي أو أقل، أو خفضًا لإرشادات التدفقات النقدية. هذه سيناريوهات مراقبة للمحللين، وليست توقعات للإدارة أو توزيعًا مُتحققًا لتوقعات السوق. ولا يُفترض أي تحرك مستنبط من الخيارات أو احتمال تاريخي لرد فعل السوق.
5. المخاطر الرئيسية
-
تراجع القدرة على تحمل التكاليف يضعف تحقيق الإيرادات. إذا تحول السعر/المزيج العالمي إلى سلبي أو انخفض نمو العبوات في أمريكا الشمالية إلى الصفر رغم الإنفاق الترويجي، فإن الإيرادات المحققة لكل مناسبة تتدهور. وسيؤدي ذلك إلى خفض الأرباح الإضافية وتقويض التقييم المرتفع حتى لو ظل حجم النظام الإجمالي إيجابياً.
-
يتلاشى التعزيز الحجمي الناتج عن الفعاليات. إذا عاد نمو العبوات إلى طبيعته بشكل حاد بعد تفعيل كأس العالم لكرة القدم، فقد تخفي شحنات المركزات في البداية تباطؤ الاستهلاك. وقد يؤدي تعديل المخزون لاحقاً إلى خفض إيرادات الشركة الأم وزيادة تقلب الأرباح الفصلية.
-
تتجاوز تكاليف المدخلات والتوزيع التسعير. إن الزيادات المستمرة في تكاليف التغليف والشحن والمحليات أو منتجات الألبان، إلى جانب محدودية المرونة في تسعير التجزئة، ستضغط على اقتصاديات الشركة وشركات التعبئة. وقد تؤدي انخفاض ربحية الشركاء أيضاً إلى إضعاف الاستثمار في مسارات التوزيع وجودة الخدمة.
-
تحجب تغيرات العملات والمحفظة أداء العمليات. إذا انعكست العوامل المواتية للعملات أو اختلف توقيت التخارج من أعمال التعبئة في أفريقيا عن افتراضات يوليو، فقد تختلف الإيرادات المعلنة وربحية السهم عن الأداء العضوي. وقد تؤدي مقارنة نطاق توحيد متغير مع العام السابق إلى سردية غير مبررة بشأن النمو أو الهوامش.
-
يثبت أن تحسن التدفقات النقدية أقل تكرارًا. إذا انعكس رأس المال العامل أو تسارع الإنفاق الرأسمالي دون ارتفاع التدفق النقدي التشغيلي، فقد يقل التدفق النقدي الحر السنوي عن 12.4 مليار دولار أمريكي. وعندها ستستحوذ التزامات توزيعات الأرباح وخدمة الدين على حصة أكبر من النقد المتاح، مما يقلل مرونة تخصيص رأس المال.
-
تؤدي النزاعات الضريبية إلى متطلبات نقدية جوهرية. قد يؤدي تطور غير مواتٍ في نزاع تسعير التحويل مع مصلحة الضرائب الأمريكية إلى زيادة المدفوعات أو احتياجات التمويل أو عدم اليقين بشأن الضرائب المستقبلية. ولا يعكس مضاعف الأرباح التشغيلية هذا الخطر من خلال مقارنة بسيطة لربحية السهم في الربع الحالي.
-
تأتي مكاسب قطاع خدمات الطعام باقتصاديات متأخرة أو أضعف. قد تؤدي تكاليف تنفيذ KFC أو حوافز العملاء أو وتيرة الإطلاق الأبطأ إلى تأجيل المساهمة. ولن تؤدي المكاسب الإضافية في التوزيع بالضرورة إلى عوائد جذابة إذا كانت تكاليف الاستحواذ والدعم مرتفعة للغاية.
-
يتقلص هامش الجودة. إن الانتقال من مضاعف الأرباح الإرشادي الحالي نحو 26 مرة سيخفض القيمة حتى لو حققت الشركة خطة أرباحها. ويمكن أن تؤدي معدلات الخصم الأعلى أو تفضيل السوق للنمو الأسرع إلى هذه النتيجة من دون إخفاق تشغيلي.
6. قائمة التحقق للمراقبة
-
نتائج 27 أكتوبر ومكالمة الساعة 8:30 صباحًا بالتوقيت الشرقي: يدعم النمو العضوي بنسبة لا تقل عن 5% الفرضية التشغيلية؛ بينما يضعفها النمو دون 4%. قارن النتيجة بالطلب الأساسي، وليس فقط برقم الإيرادات المُعلن.
-
حالات الوحدات العالمية وشحنات المركزات: يعزز نمو الحالات بنسبة لا تقل عن 3% من دون تفوق مستمر في أداء الشحنات الثقة؛ أما ثبات الحالات مع تسارع الشحنات فيشير إلى احتمال أن يكون ذلك مرتبطًا بتوقيت المخزون بدلًا من نمو الاستهلاك.
-
الطلب والتسعير في أمريكا الشمالية: السيناريوهات الإيجابية، إلى جانب دعم إيجابي من السعر/المزيج، تدعم استخلاص قيمة مستدامة. أما السيناريوهات الصفرية أو السلبية رغم زيادة العروض الترويجية، فتضعف فرضية الجودة الممتازة.
-
تحقيق الدخل في منطقة آسيا والمحيط الهادئ: يدعم التعافي تقلص تراجع السعر/المزيج من −9% في الربع الثاني، إلى جانب السيناريوهات الإيجابية وتحسن الأرباح القابلة للمقارنة والمحايدة للعملة. ويضعفه استمرار المزيج السلبي وثبات الأرباح.
-
استدامة الهامش: يدعم هامش التشغيل القابل للمقارنة عند مستوى 35% أو أعلى الرافعة التشغيلية؛ أما انخفاضه دون 34% من دون تفسير واضح لاستثمار مؤقت، فيشكك في افتراضات الأرباح الإضافية. هذه عتبات للمحللين وليست توجيهات فصلية صادرة عن الشركة.
-
توقعات الأرباح والتدفقات النقدية السنوية: الحفاظ على ربحية السهم عند 3.27–3.30 دولار أمريكي والتدفق النقدي الحر قرب 12.4 مليار دولار أمريكي كخط أساس. وتكون الزيادة المستدامة في كليهما أكثر إقناعًا من رفع ربحية السهم المدفوع أساسًا بتأثيرات العملة أو الضرائب.
-
توسع KFC ونطاق المحفظة: راقب بدء التنفيذ في يناير 2027، والانتهاء في الربيع، والجوانب الاقتصادية المُفصح عنها؛ وتتبّع بشكل منفصل توقيت التخارج من عمليات تعبئة الزجاجات في أفريقيا. لا تُثبت أرباح العقود غير المُفصح عنها ولا تساوِ بين متحصلات التخارج والتدفق النقدي الحر المتكرر.
-
انضباط التقييم: أعد احتساب السعر مقسوماً على ربحية السهم المُحدَّثة للشركات المقارنة. يتطلب المستوى فوق 29 مرة حجة أقوى بشأن الاستدامة؛ أما عند 26 مرة أو أقل، مع استقرار توجيهات الأرباح والنقد، فسيتحسن توازن المخاطر والعوائد. هذه عتبات للتقييم وليست تعليمات للشراء أو البيع.
7. المصادر
-
تداول KOON/USDT الفوري | LBank (https://www.lbank.com/trade/koon_usdt) — تم الاسترجاع في 20 أكتوبر 2026 عبر HTTP من سطر الأوامر؛ وشمل السعر والنطاق اليومي ودوران USDT غير الصفري وأدوات الشراء/البيع؛ مع أرشفة HTML. استُبعد سعر الرمز في اللقطة من تقييم الأسهم.
-
-
تداول فوري AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — تم الاسترجاع في 20 أكتوبر قبل الاختيار؛ واجهة تداول مكتملة البيانات؛ مرشح خضع للفحص واستُبعد بموجب قاعدة التغطية لمدة 90 يوماً.
-
-
تداول فوري COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — تم الاسترجاع في 20 أكتوبر قبل الاختيار؛ واجهة تداول مكتملة البيانات؛ مرشح خضع للفحص واستُبعد بموجب قاعدة التغطية لمدة 90 يوماً.
-
-
-
نموذج 10-Q لشركة كوكاكولا عن الربع المنتهي في 3 يوليو 2026 (https://investors.coca-colacompany.com/filings-reports/all-sec-filings/content/0001628280-26-050503/ko-20260703.htm) — قُدّم في 29 يوليو 2026؛ بيانات متوافقة مع مبادئ المحاسبة المقبولة عمومًا، وقطاعات التشغيل، والتدفقات النقدية، والنزاع الضريبي؛ إيداع رسمي لدى هيئة الأوراق المالية والبورصات مستضاف ومؤرشف من قبل الجهة المُصدرة.
-
-
كوكاكولا تعلن نتائج الربع الرابع وكامل عام 2025 (https://investors.coca-colacompany.com/news-events/press-releases/detail/1151/coca-cola-reports-fourth-quarter-and-full-year-2025-results) — 10 فبراير 2026؛ أساس ربحية السهم القابلة للمقارنة وتعديل التدفق النقدي لشركة فيرلايف.
-
شركة كوكاكولا تعلن موعد إصدار نتائج الربع الثالث لعام 2026 (https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release) — 29 سبتمبر 2026؛ إصدار قبل افتتاح السوق في 27 أكتوبر ومكالمة في الساعة 8:30 صباحًا بالتوقيت الشرقي.
-
-
بيبسيكو تعلن نتائج الربع الثالث لعام 2026 (https://www.sec.gov/Archives/edgar/data/77476/000007747626000050/q320268-kxexhibit991.htm) — 8 أكتوبر 2026؛ 12 أسبوعًا انتهت في 5 سبتمبر؛ تمت قراءة مستند رسمي مقدم إلى هيئة SEC عبر أداة الويب.
-
-
مونستر بيفيرج تعلن النتائج المالية للربع الثاني من عام 2026 (https://investors.monsterbevcorp.com/news-releases/news-release-details/monster-beverage-reports-2026-second-quarter-financial-results) — 6 أغسطس 2026؛ الربع المنتهي في 30 يونيو؛ تمت مراجعة علاقات المستثمرين للشركة عبر أداة الويب؛ تم حظر HTTP المحلي.
-
-
-
-


 تحويل