المؤلف: أبحاث LBank المحلل: Ludo
إخلاء المسؤولية: تم إعداد هذا التقرير وتحليله استنادًا إلى معلومات متاحة للجمهور، وهو مخصص حصريًا لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية أو توصية بشأن الأوراق المالية أو تعليمات للتداول أو أي ضمان للعوائد. قد تتغير عمليات الشركة والتقييمات وأسعار السوق وتوقعات الإجماع المذكورة هنا بمرور الوقت. ينبغي للقراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الخلاصة الأساسية
الحكم العام: تُعد شركة Texas Instruments Incorporated شركة أشباه موصلات عالية الجودة تمر بمرحلة تعافٍ تشغيلي قوي، إلا أن السهم مُقيَّم بالكامل وأن نسبة المخاطر إلى العائد سلبية بشكل طفيف عند السعر المرجعي. والمتغير الحاسم هو التدفق النقدي الحر المستدام لكل سهم بعد مزايا قانون CHIPS وتمويل الاستحواذات.
-
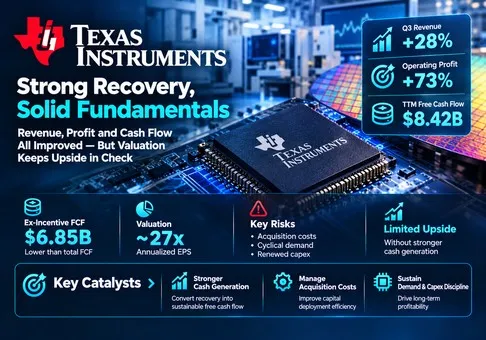
التعافي واسع النطاق ومربح. ارتفعت إيرادات الربع الثالث البالغة 6.055 مليارات دولار أمريكي بنسبة 28% على أساس سنوي، بينما زاد الربح التشغيلي وفق مبادئ المحاسبة المقبولة عموماً (GAAP) بنسبة 73% إلى 2.874 مليار دولار أمريكي. وبلغت نسبة الربح التشغيلي الإضافي إلى الإيرادات الإضافية 92.2%. وتشير نسبة التحويل المرتفعة على نحو غير معتاد إلى استرداد كبير للتكاليف الثابتة، وتجعل استقراء أحدث معدل للنمو أمراً محفوفاً بالمخاطر. التحسن في الأرباح حقيقي؛ لكن من غير المرجح أن تمثل ربحيته الهامشية حالة مستقرة دائمة.
-
تحسن توليد النقد بأكثر مما توحي به الأرقام الرئيسية وحدها. بلغ التدفق النقدي الحر (FCF) وفق تعريف الشركة خلال الاثني عشر شهراً الماضية (TTM) 8.422 مليارات دولار أمريكي. ويؤدي استبعاد 1.104 مليار دولار أمريكي من متحصلات قانون CHIPS المباشرة و469 مليون دولار أمريكي من المنافع النقدية لائتمانات ضريبة الاستثمار إلى مقياس تحليلي، باستثناء الحوافز، قدره 6.849 مليارات دولار أمريكي. ولا يزال هذا يمثل تعافياً كبيراً، لكنه يوفر قاعدة نقدية أصغر بصورة ملموسة للتقييم والتوزيعات. وهذا التعديل هو مقياسنا التحليلي، وليس توقعاً من الإدارة.
-
يتطلب سعر السهم بالفعل استمرار أرباح قوية. إغلاق الجلسة العادية في 21 أكتوبر عند 284.65 دولارًا أمريكيًا، مضروبًا في نحو 914 مليون سهم قائم في نهاية الفترة، يشير إلى قيمة حقوق ملكية تبلغ 260.17 مليار دولار أمريكي. ويبلغ عائد التدفق النقدي الحر المُعلن 3.24%؛ بينما يبلغ العائد باستثناء الحوافز 2.63%. ويؤدي تحويل منتصف توجيهات ربحية السهم للربع الرابع، البالغ 2.62 دولارًا أمريكيًا، إلى أساس سنوي إلى 10.48 دولارًا أمريكيًا ومضاعف قدره 27.2 مرة. وهذه حساسية لمعدل التشغيل، وليست تقديرًا لأرباح العام المقبل أو مضاعفًا توافقيًا.
-
يحمل قطاع الأنالوج فرضية الاستثمار. يحقق قطاع الأنالوج 81.1% من الإيرادات و87.2% من الربح التشغيلي. ويوفر هامشه التشغيلي البالغ 51.0% مجالًا لتمويل الاستثمار في المعالجة المضمنة والتصنيع. ولا يزال هامش قطاع المضمنات البالغ 26.5% أقل بكثير، لذا يجب أن يحقق التوسع في الاتصال عوائد إضافية بدلًا من مجرد توسيع قاعدة الإيرادات. وتضيف الصفقة المقترحة مع Silicon Labs اختبارًا منفصلًا لتخصيص رأس المال.
-
يدعم الربع المقبل استدامة الأرباح بدلًا من إحداث قفزة متسلسلة أخرى. تبلغ نقطة المنتصف لتوجيهات إيرادات الربع الرابع 6.05 مليار دولار أمريكي مقابل 6.055 مليار دولار أمريكي في الربع الثالث؛ فيما تظل نقطة المنتصف لربحية السهم دون تغيير عند 2.62 دولار أمريكي. انتقل السؤال المحوري من مدى تعافي الطلب إلى مقدار النقد الذي يمكن لهذا الطلب دعمه طوال الدورة. قد يستمر التقييم بعلاوة، لكن إعادة تقييم أخرى تتطلب اقتصاديات نقدية أفضل على المدى المتوسط.
يفترض سيناريو الحالة الأساسية التوضيحي والمستقل للعام المقبل إيرادات بقيمة 24.2 مليار دولار أمريكي، وهامشاً تشغيلياً بنسبة 46%، ومصروفات صافية غير تشغيلية بقيمة 280 مليون دولار أمريكي، ومعدل ضريبة 13.5%، و925 مليون سهم مخفف. تبلغ ربحية السهم نحو 10.15 دولار أمريكي: (24.2 × 46% − 0.28) × 86.5% / 0.925. ويؤدي تطبيق نطاق من 25 إلى 28 ضعفاً، يختاره المحللون، إلى قيمة تتراوح بين 254 و284 دولاراً أمريكياً للسهم، ما يضع السعر المرجعي عند الحد الأعلى. هذه افتراضات بحثية شفافة، ولا تشمل أي أرباح مستحوذ عليها أو محاسبة شراء أو تمويل معاملات.
يفترض سيناريو الحساسية المتفائل إيرادات قدرها 26 مليار دولار أمريكي، وهامشًا بنسبة 49%، ومضاعف ربحية قدره 30 مرة، مع بقاء الافتراضات الأخرى نفسها، ما ينتج عنه نحو 350 دولارًا أمريكيًا للسهم. أما دورة أضعف، بإيرادات قدرها 22 مليار دولار أمريكي، وهامش بنسبة 40%، ومضاعف ربحية قدره 22 مرة، فتنتج نحو 175 دولارًا أمريكيًا. هذه قيم لسيناريوهات وليست أهدافًا سعرية. يفسر هذا التباين غير المتناظر الموقف الحذر تجاه السهم رغم النظرة الإيجابية إلى امتياز الشركة: فمتانة العمليات والعوائد المستقبلية الجذابة مسألتان منفصلتان.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تصمم شركة تكساس إنسترومنتس وتُصنّع رقائق تدير الطاقة، وتحوّل الإشارات المادية إلى بيانات قابلة للاستخدام، وتتحكم في الأنظمة الإلكترونية. يدمج العملاء هذه المكونات في الآلات الصناعية والمركبات ومراكز البيانات والأجهزة الاستهلاكية ومعدات الاتصالات. تُحقَّق الإيرادات من خلال شحن المكونات، بينما يتحدد الطلب وفقًا لإنتاج العملاء ومحتوى أشباه الموصلات وقرارات المخزون. لذلك يجمع النموذج الاقتصادي بين أهمية المنتجات على المدى الطويل وتقلبات الطلب قصيرة الدورة.
تتألف المنتجات التناظرية من منتجات إدارة الطاقة وسلسلة الإشارات. وتشمل المعالجة المضمنة المتحكمات الدقيقة والمعالجات، حيث يمكن لتوافق البرمجيات وأدوات التطوير أن يساعدا في الاحتفاظ بالتصاميم. وتتضمن فئة «أخرى» الأنشطة المتبقية وبعض التكاليف المؤسسية. لذا ينبغي تفسير الربح المُبلّغ عنه للقطاع ضمن تعريف الإبلاغ الخاص به؛ إذ إن الهامش المرتفع الظاهري لفئة «أخرى» لا يدل على امتياز جديد لمنتجات ذات هامش ربح مرتفع.
|
الأعمال / الربع الثالث 2026
|
الإيرادات، مليون دولار أمريكي
|
حصة الإيرادات
|
الربح التشغيلي، مليون دولار أمريكي
|
الدلالات الاقتصادية والاستثمارية
|
|
التناظري
|
4,911
|
81.1%
|
2,505
|
إدارة الطاقة وسلسلة الإشارات؛ المصدر الرئيسي للرافعة التصنيعية. هامش التشغيل 51.0%.
|
|
المعالجة المضمنة
|
858
|
14.2%
|
227
|
المتحكمات الدقيقة والمعالجات؛ تُعد منظومات التصميم والبرمجيات مهمة. هامش التشغيل 26.5%.
|
|
أخرى
|
286
|
4.7%
|
142
|
الأنشطة المتبقية والبنود المؤسسية؛ تشمل تكاليف الاستحواذ وإعادة الهيكلة. لا يُعد الهامش معيارًا واضحًا لمنتج بعينه.
|
لا يعتمد نشاط TI على إطلاق جهاز واحد سنويًا. وتوزع محفظتها مخاطر التصميم عبر العديد من التطبيقات، لكن الاتساع لا يمكنه القضاء على ركود صناعي متزامن. كما تخلق ملكية الشركة لمنشآت التصنيع مصدرًا ثانيًا للرافعة: إذ يوزع ارتفاع إنتاج المصانع التكاليف الثابتة على عدد أكبر من الشحنات. وتنقلب الآلية نفسها عندما تنخفض معدلات التشغيل. يصف نموذج 10-Q للربع الثاني هذه العلاقة صراحةً، ما يجعل معدل استغلال الطاقة الإنتاجية عنصرًا محوريًا لفهم التعافي الحالي في الهوامش.
المقاييس التشغيلية الأساسية والتغيرات
|
المؤشر التشغيلي
|
أحدث قيمة مُفصح عنها
|
التغير / الدلالة
|
|
الطلب الصناعي
|
أكثر من 40% على أساس سنوي؛ نحو 10% على أساس فصلي
|
تعافٍ دوري قوي؛ لا تساوِ بين مبيعات التوريد والاستهلاك النهائي.
|
|
الطلب على السيارات
|
في منتصف نطاق العشرات على أساس سنوي؛ نحو 10% على أساس فصلي
|
دعم أوسع للطلب مقارنةً بمراكز البيانات وحدها.
|
|
الطلب على مراكز البيانات
|
نحو 95% على أساس سنوي؛ نحو 20% على أساس فصلي
|
أسرع نمو مُعلن في السوق النهائية؛ لم يتم تقديم الإيرادات المطلقة هنا.
|
|
المخزون
|
4,672 مليون دولار أمريكي؛ 194 يومًا
|
زيادة متتابعة قدرها 67 مليون دولار أمريكي؛ انخفاض الأيام بمقدار يومين.
|
|
توقعات إيرادات الربع الرابع
|
5.80–6.30 مليار دولار أمريكي
|
نقطة المنتصف 6.05 مليار دولار أمريكي؛ مستقرة تقريبًا على أساس متتابع.
|
|
توقعات ربحية السهم للربع الرابع
|
2.45–2.79 دولار أمريكي
|
نقطة المنتصف 2.62 دولار أمريكي؛ مستقرة تقريبًا على أساس متتابع.
|
|
توزيعات الأرباح
|
1.52 دولار أمريكي ربع سنويًا؛ 6.08 دولارات أمريكية على أساس سنوي
|
زيادة بنسبة 7%؛ تاريخ الاستحقاق 30 أكتوبر؛ الدفع في 10 نوفمبر.
|
تستند معدلات نمو الأسواق النهائية إلى التصريحات المُعَدّة في 21 أكتوبر، وهي تقديرات تقريبية صادرة عن الإدارة. وهي لا تمثل تغيرات مقاسة في الحصة السوقية. وقد تحسنت القطاعات الصناعية والسيارات ومراكز البيانات جميعها، مما يمنح التعافي قاعدة أوسع من فئة واحدة للذكاء الاصطناعي. ومع ذلك، لم تقدم TI في هذه التصريحات تقسيمًا كاملًا للإيرادات المطلقة حسب السوق النهائية. ولذلك، فإن إسناد جميع الإيرادات الإضافية إلى الذكاء الاصطناعي سيكون غير مدعوم.
مقارنةً بتوقعات الشركة السابقة، تجاوزت الإيرادات نقطة المنتصف البالغة 5.90 مليار دولار أمريكي بمقدار 155 مليون دولار أمريكي، أو 2.6%، مع بقائها دون الحد الأعلى البالغ 6.15 مليار دولار أمريكي. وتجاوزت ربحية السهم نقطة المنتصف البالغة 2.40 دولار أمريكي بمقدار 0.22 دولار أمريكي، أو 9.2%، كما تجاوزت الحد الأعلى البالغ 2.57 دولار أمريكي بمقدار 0.05 دولار أمريكي. وهذه المقارنات تستند إلى توجيهات الإدارة، وليس إلى إجماع وول ستريت. وقد خفّضت المفاجأة الضريبية المنفصلة في الربع الثالث ربحية السهم بمقدار 0.01 دولار أمريكي مقارنةً بالتوقعات الأصلية، ولذلك فهي لا تفسر تجاوز التوقعات.
بالنسبة للربع القادم، من المتوقع أن يبقى متوسط الإيرادات دون تغيير تقريبًا على أساس ربعي. ويمكن أن تتزامن المقارنة القوية على أساس سنوي مع نشاط ثابت على أساس ربعي؛ إذ إن الأخيرة أكثر صلة باستيعاب طاقة المصانع على المدى القريب. لذلك ينبغي للمستثمرين التمييز بين تعافٍ مستمر وتسارع في وتيرة التعافي. وتدعم النظرة الحالية الاستنتاج الأول بصورة أوضح من الثاني.
3. الجودة الأساسية
|
المقياس المالي، مليون دولار أمريكي باستثناء النسب/ربحية السهم
|
الربع الثالث 2025
|
الربع الثاني 2026
|
الربع الثالث 2026
|
|
الإيرادات الفصلية
|
4,742
|
5,463
|
6,055
|
|
الربح التشغيلي الفصلي وفق مبادئ المحاسبة المقبولة عمومًا (GAAP)
|
1,663
|
2,310
|
2,874
|
|
هامش التشغيل الفصلي وفق مبادئ GAAP
|
35.1%
|
42.3%
|
47.5%
|
|
ربحية السهم الفصلية وفق مبادئ GAAP، دولار أمريكي
|
1.48
|
2.14
|
2.62
|
|
التدفق النقدي التشغيلي الفصلي
|
2,190
|
2,703
|
3,419
|
|
التدفق النقدي التشغيلي لآخر 12 شهرًا
|
6,897
|
8,667
|
9,896
|
|
النفقات الرأسمالية لآخر 12 شهرًا
|
4,817
|
3,300 (مقرب)
|
2,578
|
|
التدفق النقدي الحر لآخر 12 شهرًا وفق تعريف الشركة
|
2,415
|
6,534
|
8,422
|
|
النقد والاستثمارات قصيرة الأجل
|
5,186
|
لم يُدرج مجددًا
|
8,142
|
|
الدين، القيمة الدفترية في الميزانية العمومية
|
14,046
|
لم يُدرج مجددًا
|
13,555
|
الفترات هي أرباع سنوية باستثناء صفوف الاثني عشر شهرًا الماضية (TTM)، التي تغطي الاثني عشر شهرًا المنتهية في كل ربع معروض. تم تقريب الإنفاق الرأسمالي للربع الثاني كما تم الإفصاح عنه في الإصدار السابق. يمثل الدين في الجدول القيمة الدفترية، بما في ذلك الاستحقاقات الجارية؛ بينما أفادت الإدارة بشكل منفصل بأن أصل دين قائمًا بقيمة 13.65 مليار دولار أمريكي في الربع الثالث. ولا ينبغي خلط المنهجين. يشمل النقد الاستثمارات قصيرة الأجل.
جودة النمو قوية، مع وجود مكوّن دوري. ارتفع هامش التشغيل من 35.1% إلى 47.5% على أساس سنوي. يبلغ هامش الربح الإجمالي الدقيق للربع الثالث 3,887 / 6,055 = 64.2%؛ وقد قرّبته الإدارة إلى 64% في تصريحاتها المُعدّة مسبقًا. ساهم قطاع المنتجات التناظرية بمبلغ 1.182 مليار دولار أمريكي من الزيادة في الإيرادات البالغة 1.313 مليار دولار أمريكي، أي ما يقارب 90%. وبالتالي، فإن المحرك الرئيسي هو النشاط الأساسي وليس تغيرًا في مزيج الأنشطة الصغيرة. ومع ذلك، فإن الهامش الإضافي الاستثنائي يشير إلى الرافعة التشغيلية، وليس دليلًا على أن الإيرادات المستقبلية يمكن أن تستمر في التحول إلى أرباح بالمعدل نفسه.
تحويل النقد قوي، لكن التعريف مهم. تُعرّف TI التدفق النقدي الحر (FCF) بأنه التدفق النقدي التشغيلي مطروحًا منه النفقات الرأسمالية، بالإضافة إلى متحصلات قانون CHIPS المباشرة. وتبلغ التسوية لآخر اثني عشر شهرًا (TTM): 9.896 − 2.578 + 1.104 = 8.422 مليار دولار أمريكي. وتكون منفعة الائتمان الضريبي البالغة 469 مليون دولار أمريكي مدرجة بالفعل ضمن التدفق النقدي التشغيلي؛ وإضافتها مرة أخرى ستؤدي إلى احتسابها مرتين. ويؤدي استبعاد شكلي الدعم كليهما إلى: 9.896 − 0.469 − 2.578 = 6.849 مليار دولار أمريكي. ويزيل هذا التعديل منافع CHIPS النقدية المحددة، وليس كل أثر حكومي أو ضريبي محتمل.
الحساب نفسه للفترة المقابلة من العام السابق هو 6.897 − 0.302 − 4.817 = 1.778 مليار دولار أمريكي. ويتألف التحسن البالغ 5.071 مليار دولار أمريكي في التدفق النقدي باستثناء الحوافز من ارتفاع التدفق النقدي التشغيلي بمقدار 2.832 مليار دولار أمريكي بعد تعديل الائتمان الضريبي، وانخفاض النفقات الرأسمالية بمقدار 2.239 مليار دولار أمريكي. وبالتالي، جاء نحو 44% من التحسن من خفض الإنفاق الاستثماري. وهذا نقد ذو قيمة، لكن خفض الإنفاق لا يمكنه توفير النمو الإضافي نفسه إلى الأبد. وفي نهاية المطاف، يجب أن تتحمل الأرباح وكفاءة رأس المال العامل الجزء الأكبر من الزيادة.
الميزانية العمومية قابلة للإدارة قبل الاستحواذ. عوضت النقدية والاستثمارات قصيرة الأجل البالغة 8.142 مليار دولار أمريكي قيمة ديون دفترية قدرها 13.555 مليار دولار أمريكي، ما أسفر عن صافي دين يبلغ 5.413 مليار دولار أمريكي. ويُعد هذا المستوى معتدلاً مقارنةً بتوليد النقد الحالي. ومع ذلك، يمكن لمقابل الاستحواذ والرسوم والتمويل أن تستهلك السيولة حتى عند تحسن الرافعة التشغيلية. ولا يُعد إعلان فبراير عن قيمة منشأة تبلغ نحو 7.5 مليار دولار أمريكي قابلاً للاستبدال بدفعة نقدية مستقبلية دقيقة، ولا نخصمه آلياً من الرصيد النقدي الحالي.
تُغطّى عوائد رأس المال وفق المعدل الأخير للفترة الماضية: إذ إن مبلغ 5.810 مليارات دولار أمريكي المُعاد إلى المالكين يمثل 84.8% من التدفق النقدي الحر التحليلي باستثناء الحوافز. ويعني التوزيع الجديد السنوي البالغ 6.08 دولارات أمريكية مدفوعات تقارب 5.56 مليارات دولار أمريكي على 914 مليون سهم، قبل أي تغييرات مستقبلية في عدد الأسهم أو قرارات الإعلان. وهذا وحده يستهلك نحو 81% من القاعدة النقدية المعدلة للفترة الماضية. ويبدو أن التوزيع قابل للاستدامة، في حين أن القدرة المتبقية لإعادة شراء الأسهم وتمويل الاستحواذات وتوسّع آخر في النفقات الرأسمالية أقل سخاءً مما يوحي به العنوان الرئيسي المُعلن للتدفق النقدي الحر.
المتغير الأهم هو استمرار الاستخدام بما يترجم إلى أرباح نقدية للسهم. وتوضح حساسية صريحة الآلية: إذ إن إضافة إيرادات بقيمة 1 مليار دولار أمريكي، عند افتراض هامش تشغيلي إضافي بنسبة 55%، تضيف 550 مليون دولار أمريكي إلى الربح التشغيلي. وعند معدل ضريبة قدره 13.5% و925 مليون سهم مخفف، يعادل ذلك نحو 0.51 دولار أمريكي من ربحية السهم. وعند مضاعف أرباح قدره 27 مرة، يدعم ذلك قيمة تقارب 13.9 دولار أمريكي للسهم، شريطة ألا يستوعب رأس المال العامل والإنفاق الرأسمالي هذه المنفعة. ويُعد الهامش الإضافي افتراضًا تحليليًا، وهو أدنى من المقارنة الحالية الاستثنائية؛ ولا يمثل هذا الحساب توجيهات الشركة.
بالنسبة للتدفق النقدي، تُعد المساهمة التشغيلية بعد الضرائب البالغة 476 مليون دولار أمريكي نقطة انطلاق عليا قبل الزيادات الإضافية في رأس المال العامل والإنفاق على المعدات. ومن شأن زيادة المخزون والذمم المدينة بمقدار 200 مليون دولار أمريكي أن تخفض المنفعة النقدية إلى نحو 276 مليون دولار أمريكي. ولهذا السبب، فإن تتبع الشحنات إلى جانب المخزون والاستثمار أكثر فائدة من استقراء ربحية السهم وحدها. وتتمثل سلسلة الانتقال في الطلب، والشحنات، واستيعاب المصانع، والربح بعد الضرائب، والتحويل النقدي، ثم التقييم.
4. القطاع والمشهد التنافسي
الصناعة المعنية هي أشباه الموصلات التناظرية والتحكم المضمن وأشباه الموصلات المرتبطة بالطاقة والاتصال. وتتقاطع مع بنية الذكاء الاصطناعي التحتية من خلال توصيل الطاقة والاستشعار، لكن مجموعة المنافسين تختلف عن مسرّعات الحوسبة الرائدة. ويختار العملاء المكونات بناءً على الأداء والموثوقية ودعم البرمجيات والتوافر وإجمالي تكلفة النظام. ويتمثل سؤال المستثمر في مقدار القيمة الاقتصادية التي يحتفظ بها كل مورد بعد تمويل التزاماته التصنيعية والتطويرية.
|
ساحة المنافسة
|
الأدلة / الحجم
|
المركز النسبي
|
دلالة التقييم
|
|
التصنيع التناظري واسع النطاق
|
إيرادات TI من المنتجات التناظرية 4.911 مليار دولار أمريكي؛ هامش التشغيل للقطاع 51.0%
|
تستفيد TI من معدلات التشغيل؛ وتنافس ADI عبر الإشارات المختلطة الأعلى قيمة
|
يتطلب التقييم بعلاوة عوائد نقدية مستدامة بعد إنفاق المصانع.
|
|
التعافي الصناعي
|
نمو TI الصناعي بأكثر من 40%؛ والصناعي لدى ADI بنسبة 53%
|
كلاهما من الرابحين في الفترات المُفصح عنها؛ إلا أن التوقيت والفئات يختلفان
|
تعافي القطاع لا يثبت مكاسب TI في الحصة السوقية.
|
|
السيارات / الأنظمة المضمنة
|
قطاع السيارات لدى NXP: 1.938 مليار دولار أمريكي؛ قطاع الأنظمة المدمجة لدى TI: 858 مليون دولار أمريكي
|
تتفوق NXP في الحجم المُفصح عنه بقطاع السيارات؛ والمقاييس لا تمثل أسواقًا متكافئة
|
تحتاج TI إلى عوائد من الاتصال، وليس حجم الاستحواذ وحده.
|
|
مرونة الهوامش
|
هامش إجمالي ST يبلغ 34.8%؛ وTI 64.2%؛ وADI 67.3%
|
تتأخر ST عن هذه الشركات النظيرة في الربحية الإجمالية خلال الفترات المقارنة
|
تُعد TI مستفيدًا صافيًا، لكن اختلافات المحافظ تمنع ترتيبًا سببيًا.
|
|
الشركة / الفترة المُعلنة
|
الإيرادات، مليار دولار أمريكي
|
نمو الإيرادات على أساس سنوي
|
هامش الربح الإجمالي وفق GAAP
|
هامش التشغيل وفق GAAP
|
أدلة نقدية / تشغيلية
|
|
Texas Instruments Incorporated / الربع الثالث 2026
|
6.055
|
28%
|
64.2%
|
47.5%
|
التدفق النقدي الحر لآخر 12 شهرًا: 8.422 مليار دولار أمريكي؛ يشمل مزايا CHIPS.
|
|
Analog Devices, Inc. / الربع الثالث من السنة المالية 2026، المنتهي في 1 أغسطس
|
4.022
|
40%
|
67.3%
|
40.1%
|
التدفق النقدي الحر لآخر 12 شهرًا: 4.937 مليار دولار أمريكي؛ التدفق النقدي التشغيلي مطروحًا منه النفقات الرأسمالية.
|
|
NXP Semiconductors N.V. / الربع الثاني 2026، المنتهي في 28 يونيو
|
3.496
|
19%
|
57.3%
|
30.6%
|
التدفق النقدي الحر الفصلي: 791 مليون دولار أمريكي؛ وفق منهجية صافي النفقات الرأسمالية.
|
|
STMicroelectronics N.V. / الربع الثاني 2026
|
3.490
|
26%
|
34.8%
|
غير مستخدم
|
بيانات العناوين الرسمية فقط؛ ومن المقرر إصدار تقرير الربع الثالث في 29 أكتوبر.
|
فترات الشركات النظيرة هي أحدث الإفصاحات المالية التي تم التحقق منها لهذه المقارنة، وليست نوافذ تقويمية متطابقة. جميع الهوامش المعروضة وفق مبادئ المحاسبة المقبولة عموماً (GAAP)؛ ولم يتم عمداً استبدال هامش التشغيل المعدل لشركة ADI البالغ 50.0% أو هامش التشغيل غير المتوافق مع GAAP لشركة NXP البالغ 35.1% في عمود GAAP. تختلف تعريفات التدفقات النقدية والفترات الزمنية، لذا تمثل أرقام التدفق النقدي الحر (FCF) المطلقة سياقاً وليست تصنيفاً. لا يُفترض وجود مجموعة بيانات دقيقة وحديثة للحصة السوقية أو إجماع لتقييم الشركات النظيرة.
تُعد TI وADI أوضح الفائزين تشغيلياً في الإفصاحات المقارنة. تجمع TI بين نشاط تماثلي كبير وقدرة استثنائية على استيعاب الزيادات التدريجية. وتنمو ADI بوتيرة أسرع انطلاقاً من قاعدة مختلفة وتحقق هامشاً إجمالياً أعلى، ما يدعم الرأي بأن قدرات الإشارات المختلطة المتخصصة تظل ذات قيمة حتى مع توسع الطاقة التصنيعية. ولا تثبت أي من الملاحظتين أن TI تستحوذ على حصة من ADI. تختلف مزيج منتجاتهما وفترات الإفصاح عنهما، وقد تستفيد كلتاهما من دورة إعادة التخزين والطلب نفسها.
تُعد NXP منافسًا ذا مصداقية في الأنظمة المدمجة وأنظمة السيارات. يوضح نطاق أعمالها المُفصح عنه في قطاع السيارات سبب عدم قدرة TI على التعامل مع الاتصال بوصفه امتدادًا بلا منافسة. وقد يؤدي الاستحواذ المقترح على Silicon Labs إلى توسيع المحفظة، لكن العائق الاقتصادي يشمل رأس المال المستخدم، وأعمال التكامل، والوقت اللازم لنقل التصنيع أو البيع المتبادل للتصاميم. وتُعد وفورات التصنيع والعمليات السنوية المُعلنة، والتي تبلغ نحو 450 مليون دولار أمريكي خلال ثلاث سنوات بعد إتمام الصفقة، هدفًا للإدارة. ولا ينبغي إدراجها ضمن الأرباح الحالية أو افتراض توافرها منذ اليوم الأول.
تُعد ST المتأخرة نسبيًا من حيث الربحية الإجمالية الحالية. يبلغ هامش الربح الإجمالي المُفصح عنه 34.8%، وهو أقل بكثير من هامشَي TI وADI رغم نمو الإيرادات. وهذا يجعله المقارنة التشغيلية الأضعف ضمن الفترات المحددة، وليس دليلاً على أن جميع منتجاته أو استثماراته المستقبلية أدنى هيكلياً. وقد يعكس انخفاض هامش الربح الإجمالي مزيج المنتجات ومعدلات الاستغلال، فضلاً عن الضغوط التنافسية. وسيتطلب الادعاء بخسارة دائمة للحصة السوقية أدلة غير متاحة هنا.
تُعد TI مستفيداً صافياً من التعافي الحالي لأن قاعدتها التصنيعية القائمة تضخّم أثر الطلب الإضافي. وتكون الميزة الاستراتيجية في أقوى حالاتها عندما تدعم الطاقة الإنتاجية الموثوقة مواقع تصميم مربحة. لكنها تضعف إذا كان لا بد من ملء الطاقة الإنتاجية عبر أسعار أقل، أو إذا استخدم العملاء بدائل التوريد للتفاوض على انتزاع المكاسب. قد يكافئ السوق الخندق التنافسي التصنيعي، لكن عوائد المساهمين تتطلب في النهاية أن يولّد هذا الخندق النقد بعد إنفاق الإحلال والتوسع.
5. المخاطر الرئيسية
-
انعكاس إعادة تكوين المخزونات. إذا تباطأت الطلبات الصناعية بعد عودة مخزونات العملاء إلى مستوياتها الطبيعية، فقد تنخفض الشحنات بوتيرة أسرع من إنتاج المعدات النهائي. وسيؤدي انخفاض معدلات التحميل إلى توزيع التكاليف الثابتة على عدد أقل من الوحدات، مما يضغط على كل من الأرباح وتحويل النقد. ولن يؤدي استمرار النمو الإيجابي على أساس سنوي، بمفرده، إلى إبطال هذا الخطر.
-
يرتفع الإنفاق على المصانع مجددًا. إذا تطلب الطلب إنفاقًا أكبر بكثير على المعدات أو التأهيل، فقد تستوعب النفقات الرأسمالية النقد المتاح حاليًا نتيجة تباطؤ الاستثمار. وقد يتزامن ارتفاع هامش التشغيل المُعلن مع عائد مخيب للتدفقات النقدية الحرة باستثناء الحوافز، مما يضعف مبررات التقييم.
-
يُخطئ البعض في اعتبار الدعم الحكومي قدرة تشغيلية متكررة. إن خفض أو تأخير المتحصلات المباشرة واستخدام الإعفاءات الضريبية سيقلل من التوافر النقدي المُعلن. ويستبعد التعديل التحليلي بالفعل المنافع المحددة، لكن المستثمرين الذين يسعّرون الرقم الرئيسي الأكبر قد يظلون عرضة لرد فعل عند اختفائها.
-
عائدات الاستحواذ في مجال الاتصال تأتي دون التوقعات. قد يؤدي التأخير التنظيمي أو تكلفة التكامل أو فقدان العملاء أو تآزر أقل من المتوقع إلى تأجيل العوائد من الاستثمار المقترح في سيليكون لابز. وستصبح التزامات النقد والتمويل أكثر عبئًا مقارنةً بالأرباح المستحوذ عليها، مما يحد من عمليات إعادة شراء الأسهم ومرونة التقييم.
-
تمتص المنافسة السعرية ميزة التصنيع. إذا طالب العملاء بتنازلات أو أصبحت الطاقة الإنتاجية المنافسة أكثر توافرًا، فقد يفشل نمو الإيرادات في الحفاظ على هامش الربح الإجمالي. وسينتقل الأثر من الأسعار والمزيج إلى اقتصاديات المصانع والأرباح ومضاعف التقييم المرتفع.
-
يصبح المخزون عبئًا. إذا ارتفع المخزون بينما يتباطأ نمو الشحنات، فقد يستهلك رأس المال العامل النقد حتى قبل حدوث تراجع في قائمة الدخل. وسيضيف أي تخفيض لاحق في قيمة المخزون أو خفض للإنتاج ضربة ثانية للربحية. وتستدعي نقطة البداية البالغة 194 يومًا الانتباه رغم الانخفاض المتتالي في عدد الأيام.
-
ينكمش مضاعف التقييم المرتفع. عند نحو 27 ضعفًا لمعدل تشغيل قوي لربحية السهم الفصلية، حتى الأرباح غير المتغيرة قد تؤدي إلى عوائد ضعيفة للأسهم إذا طالب المستثمرون بعائد نقدي أعلى. يواجه مستخدمو العقود الآجلة آثارًا إضافية تتعلق بالتمويل والأساس والتصفية؛ ولا تحاكي السيناريوهات الأساسية على مستوى السهم عوائدهم ذات الرافعة المالية.
6. قائمة المراجعة للمراقبة
الحدود التالية هي قواعد لاتخاذ قرارات بحثية، وليست أهدافًا إدارية أو تعليمات للتداول.
-
إيرادات وربحية السهم للربع الرابع: تحقيق 6.05 مليار دولار أمريكي و2.62 دولار أمريكي أو أكثر يدعم فرضية الاستدامة؛ أما النتائج دون 5.80 مليار دولار أمريكي أو 2.45 دولار أمريكي فستضعفها بشكل ملموس. راجع الآثار الضريبية قبل عزو تباين ربحية السهم إلى العمليات.
-
الهامش الإجمالي واستيعاب الطاقة الإنتاجية في المصانع: الحفاظ على نحو 64% مع استقرار الإيرادات يدعم التقدم التشغيلي الهيكلي. وسيشير الانخفاض إلى ما دون 60% من دون تفسير مؤقت واضح إلى أن اقتصاديات الفترة الأخيرة كانت دورية أكثر من اللازم لتقييمها بعلاوة.
-
الطلب الصناعي وطلب قطاع السيارات: النمو الإيجابي المتواصل على أساس متسلسل في كليهما يعزز اتساع نطاق التعافي. وسيكون تسجيل تراجعين متتاليين في إيرادات القطاع الصناعي مؤشراً تحذيرياً حتى إذا ظلت إيرادات مراكز البيانات قوية. تجنب فرض تقديرات مطلقة مختلقة لإيرادات الذكاء الاصطناعي.
-
التدفق النقدي خلال الاثني عشر شهراً الماضية باستثناء الحوافز: الحفاظ على ما لا يقل عن 6.8 مليار دولار أمريكي مع تمويل العمليات المخططة يدعم خط الأساس الحالي. والارتفاع فوق 8 مليارات دولار أمريكي من دون تأجيل جديد للإنفاق الرأسمالي سيحسن مبررات الاستثمار في السهم؛ أما الانخفاض دون 6 مليارات دولار أمريكي فسيضعف هامش القدرة على توزيعات الأرباح والاستحواذات.
-
المخزون: الانخفاض إلى ما دون 180 يوماً مع استقرار مستوى الخدمة يدعم وجود استيعاب حقيقي. والارتفاع فوق 210 أيام بالتزامن مع تباطؤ الإيرادات سيشير إلى تباعد الشحنات وجودة النقد. هذه عتبات اتجاهية وليست معايير عامة على مستوى القطاع.
-
تخصيص رأس المال: إعادة تقييم التغطية مقابل عبء توزيعات الأرباح السنوي البالغ نحو 5.56 مليار دولار أمريكي والتمويل الفعلي لعمليات الاستحواذ. إن تجاوز متطلبات التوزيعات والتمويل مجتمعةً للتدفقات النقدية المتكررة سيُضعف فرضية العلاوة، حتى مع تحقيق زيادة محاسبية في الأرباح.
-
فحوصات النظراء والإيداعات: استخدام نتائج ST المقررة في 29 أكتوبر لاختبار مدى اتساع التعافي، واستخدام الإيداع الفصلي التالي لـ TI للتحقق من رأس المال العامل والحوافز والتزامات المعاملات. لم يُحدد أي موعد غير موثق لإعلان TI عن نتائج الربع الرابع. تاريخ استحقاق توزيعات الأرباح وتاريخ الدفع هما 30 أكتوبر و10 نوفمبر.
الحدود الجوهرية للبيانات
السعر المرجعي هو سعر الإغلاق في الجلسة العادية بتاريخ 21 أكتوبر، الذي سبق إعلان الأرباح؛ ولا يُمثَّل على أنه توازن لاحق للنتائج يستند إلى معلومات كاملة. أعد احتساب العوائد ومقارنات السيناريوهات إذا تغيّر سعر السهم بصورة جوهرية. تستخدم القيمة السوقية للأسهم القائمة التقريبية في نهاية الفترة، بينما تستخدم حساسيات ربحية السهم عددًا مفترضًا صراحةً للأسهم المخففة. لا يُفترض وجود إجماع حالي أو نموذج 10-Q غير منشور للربع الثالث.
تم فتح واجهة تداول TXNUSDT على منصة LBank، ولوحظت عناصر التحكم الخاصة بالعقد والأوامر إلى جانب إشعارات الإدراج الرسمية وساعات التداول. لم تُعرض أسعار العلامة/المؤشر وأحجام التداول في الاستجابة النصية غير الموثقة، لذا لا يتحقق هذا التقرير من سعر مباشر للعقود الآجلة أو السيولة أو قابلية تنفيذ الأوامر. المشتق منفصل عن ملكية الأسهم الأساسية المدرجة في ناسداك؛ وتستخدم جميع حسابات تقييم السهم السعر المرجعي المستقل للأسهم. كما تم فتح واجهتي AMDON وCOSTON قبل الاختيار النهائي؛ وكانت الشركتان قد غُطيتا بالفعل خلال 90 يومًا، بينما كانت التغطية السابقة لشركة TXN في 23 يوليو، أي قبل 91 يومًا تقويميًا.
7. المصادر
-
-
-
-
نموذج 10-Q لشركة Texas Instruments INC مُقدَّم بتاريخ 24/07/2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — الربع المنتهي في 30 يونيو 2026؛ تم التحقق من نص فهرس البحث الرسمي؛ وأعاد الوصول المباشر إلى ملف PDF رمز 403. استُخدم لتحليل اقتصاديات التكاليف الثابتة وتمويل الاستحواذ، وليس باعتباره إيداعًا للربع الثالث.
-
-
تكساس إنسترومنتس تستحوذ على سيليكون لابز (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — 4 فبراير 2026؛ أُعلن عن شروط الصفقة وهدف التآزر. الصفقة مقترحة؛ ولا تُعامل على أنها مكتملة.
-
علاقات المستثمرين | TI.com (https://investor.ti.com/) — إعلان توزيع الأرباح في 15 أكتوبر وزيادة توزيعات الأرباح في 17 سبتمبر؛ تم التحقق في 22 أكتوبر 2026.
-
-
إن إكس بي لأشباه الموصلات تعلن نتائج الربع الثاني من عام 2026 (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — 28 يوليو 2026؛ انتهى الربع في 28 يونيو؛ مقارنة وفق مبادئ المحاسبة المقبولة عموماً (GAAP). ويحدد البيان تشوهاً مرتبطاً بالتخارج في ربحية الربع الأول.
-
علاقات المستثمرين - إس تي مايكروإلكترونيكس (https://investors.st.com/) — الحقائق الرئيسية الرسمية للربع الثاني من عام 2026: الإيرادات 3.49 مليار دولار أمريكي، النمو 26%، هامش الربح الإجمالي 34.8%؛ تم التحقق من نص فهرس البحث؛ أعادت الصفحة الرئيسية المباشرة رمز 403.
-
-
الأسعار التاريخية لـ TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — سعر الإغلاق المرجعي للجلسة العادية في 21 أكتوبر 2026: 284.65 دولارًا أمريكيًا؛ مصدر أسعار ثانوي. لا يُفترض وجود سعر تنفيذ خارج ساعات التداول أو تقدير إجماعي.
-
تداول العقود الآجلة TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — تم فتحه باستخدام قارئ الويب وبروتوكول HTTP عبر سطر الأوامر في 22 أكتوبر؛ يتوفر TXNUSDT Perp، ودفتر الأوامر، وعناصر التحكم بالهامش المعزول/المتقاطع، وواجهة فتح صفقة شراء/فتح صفقة بيع. لم تكن أسعار العلامة/المؤشر المباشرة وحجم التداول متاحة؛ ولم يتم التحقق من عرض سعر آجل مباشر أو سيولة قابلة للتنفيذ.
-
-
تحديث ساعات التداول وتفعيل رسوم التمويل – PDDUSDT وTXNUSDT (https://www.lbank.com/support/articles/2071789002486185984) — 30 يونيو 2026؛ استمرار رسمي وآلية تمويل على مدار الساعة طوال أيام الأسبوع. لم يُعثر على أي إعلان لاحق لشطب TXN في بحث 22 أكتوبر؛ ولا يثبت غياب نتيجة البحث وجود سيولة قابلة للتنفيذ.
-
تداول AMDON/USDT الفوري | LBank (https://www.lbank.com/trade/amdon_usdt) — واجهة مرشحة فُتحت في 22 أكتوبر عبر قارئ الويب وHTTP المباشر؛ سعر ورقم تداول للرمز غير صفريين، وواجهة شراء/بيع. استُبعد AMD بموجب قاعدة التغطية لمدة 90 يومًا.
-
-
تداول COSTON/USDT الفوري | LBank (https://www.lbank.com/trade/coston_usdt) — فُتحت واجهة المرشح في 22 أكتوبر؛ عرض عملة ورقم معاملات غير صفريين، وواجهة شراء/بيع. يُستبعد COST بموجب قاعدة التغطية لمدة 90 يوماً.
-


 تحويل