المؤلف: LBank Research المحلل: Ludo
إخلاء المسؤولية: جُمِع هذا التقرير وحُلِّل استنادًا إلى معلومات متاحة للجمهور، وهو مخصص حصريًا لمشاركة المعلومات ومناقشة الأبحاث. ولا يشكل نصيحة استثمارية أو توصية بالأوراق المالية أو توجيهًا للتداول أو أي ضمان للعوائد. قد تتغير عمليات الشركة وتقييماتها وأسعار السوق وتوقعات الإجماع المذكورة هنا بمرور الوقت. ينبغي للقراء التحقق من البيانات بشكل مستقل واتخاذ قراراتهم الخاصة.
1. الخلاصة الأساسية
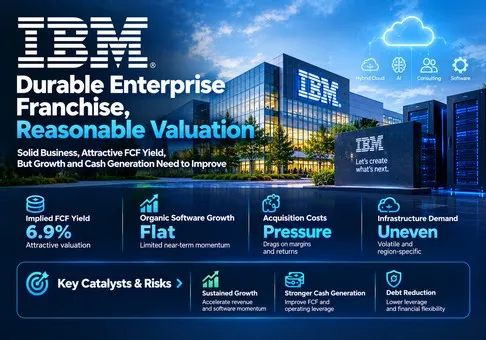
الحكم العام: تظل IBM شركة راسخة ومتينة في قطاع المؤسسات، ويبدو تقييمها معقولًا مع ميل إيجابي متواضع في نسبة المخاطر إلى العائد؛ ويتطلب الحفاظ على علاوة مستدامة تعافي النمو العضوي للبرمجيات وتوليد النقد المعدل بالتمويل. عند إغلاق بورصة NYSE في 20 أكتوبر عند 241.92 دولارًا أمريكيًا، بلغت قيمة حقوق الملكية المُعلنة 227.92 مليار دولار أمريكي. وبمقارنة ذلك مع نحو 15.7 مليار دولار أمريكي من التدفق النقدي الحر لعام 2026 وفق تعريف الشركة، كما تشير إليه توقعات الإدارة، فإن ذلك يعادل 14.5 مرة للتدفق النقدي وعائد تدفق نقدي بنسبة 6.9%. يدعم هذا حالة التقييم، لكنه يترك اعتمادًا كبيرًا على التنفيذ في نهاية العام.
هذه مراجعة أساسية تسبق النتائج، مع حدّ زمني للمعلومات عند 21 أكتوبر 2026، الساعة 12:10 بتوقيت الصين. من المقرر عقد مكالمة مؤتمر IBM للربع الثالث في 21 أكتوبر الساعة 5:00 مساءً بالتوقيت الشرقي، أو 22 أكتوبر الساعة 5:00 صباحًا بتوقيت الصين. ولا تشمل هذه المراجعة نتائج الربع الثالث. يتعلق تقييم حقوق الملكية بشركة International Business Machines Corporation، المدرجة في NYSE تحت الرمز IBM؛ أما IBMON فهو منتج Ondo مُرمز يُتداول بصورة منفصلة. ولا يُستخدم سعر تداوله في البورصة ضمن التقييم.
-
تدعم الأرباح النقدية التقييم، مع محدودية إعادة التسعير الفورية في السيناريو الأساسي. يؤدي تطبيق مضاعف قدره 15 مرة، وفقًا لافتراضات البحث، على تدفقات نقدية حرة بقيمة 15.7 مليار دولار أمريكي إلى قيمة حقوق ملكية تبلغ 235.5 مليار دولار أمريكي، أو نحو 249.97 دولارًا أمريكيًا للسهم باستخدام 942.13 مليون سهم. وهذا أعلى بنحو 3.3% من سعر الإغلاق المرجعي قبل توزيعات الأرباح. ويدعم النموذج نظرة إيجابية متزنة بدلًا من علاوة تقييم مرتفعة لنمو البرمجيات.
-
الخندق التنافسي للبرمجيات أقوى من جودة النمو التي توحي بها العناوين الرئيسية. بلغ نمو البرمجيات المُعلن 5%، لكن النمو العضوي كان مستويًا. وتساعد القاعدة المتكررة على حماية الاستدامة؛ إذ لا يمكن للإيرادات المشتراة وحدها تبرير توسع المضاعف. وتُعد العودة إلى نمو عضوي إيجابي الاختبار الأكثر فائدة لمعرفة ما إذا كانت المعاملات المؤجلة يجري استردادها.
-
يبالغ التدفق النقدي التشغيلي المُعلن في تقدير التحسن في الأداء النقدي الأساسي. ارتفع التدفق النقدي التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا في النصف الأول بنسبة 27.9%، بينما انخفض التدفق النقدي الحر وفق تعريف IBM بنسبة 1.0%. وتفسر تحركات الذمم المدينة التمويلية جانبًا كبيرًا من الفارق. وينبغي أن يكافئ التقييم اقتصاديات العملاء المستدامة بدلًا من تحرر مؤقت لأصول التمويل.
-
تضم المحفظة عدة محركات نمو حقيقية، لكن منظومة الحواسيب المركزية لا تزال تشكل قيدًا. نما ريد هات بنسبة 11% بأسعار الصرف الثابتة، بينما انخفضت معالجة المعاملات بنسبة 9% على الأساس نفسه. يمكن أن تتحرك المعدات والتراخيص المرتبطة بها معًا عندما تتغير ميزانيات العملاء. وتحد مرونة الاشتراكات من الضرر دون أن تلغي التعرض لمخاطر التوقيت.
-
يُعد تخصيص رأس المال البوابة الثانية لعوائد المساهمين. استهلكت عمليات الاستحواذ في النصف الأول نحو 10.5 مليارات دولار أمريكي، بينما بلغ الدين الأساسي في يونيو 48.9 مليار دولار أمريكي. ويهم التكامل وخفض الديون والعوائد على الاستثمارات الجديدة أكثر من عدد إعلانات الذكاء الاصطناعي. ويحظى النشاط الأخير في المنتجات ورأس المال الجريء باهتمام استراتيجي، لكنه لا يتلقى أي تقييم مضاربي منفصل في هذا التقرير.
سيناريوهات التقييم هي افتراضات بحثية صريحة، وليست إجماعاً في السوق أو توجيهات من الشركة بشأن قيمة السهم أو أهدافاً سعرية. تؤدي الحالة السلبية البالغة 13.0 مليار دولار أمريكي من التدفق النقدي الحر عند مضاعف 13 مرة إلى نحو 179.38 دولاراً أمريكياً للسهم؛ بينما تؤدي الحالة الإيجابية البالغة 17.0 مليار دولار أمريكي عند مضاعف 17 مرة إلى 306.75 دولاراً أمريكياً. يستخدم كلاهما عدد أسهم ثابتاً ويتجاهلان توزيعات النقد المرحلية وتغيرات الديون والتوقيت. تُظهر هذه السيناريوهات الواسعة عمداً مدى الحساسية لاستدامة النقد وثقة المستثمرين. وتُعد الحالة الأساسية أكثر مصداقية من الحالة الإيجابية لأن أحدث نتيجة للبرمجيات العضوية كانت مستقرة دون نمو.
يوضح جسر تشغيلي قابل لإعادة الإنتاج سبب أهمية التعافي المتواضع في النمو. إن احتساب إيرادات البرمجيات للربع الثاني على أساس سنوي يعطي 4 × 7.761 مليار دولار أمريكي = 31.044 مليار دولار أمريكي. وتضيف 3 نقاط مئوية إضافية من النمو السنوي إلى هذه القاعدة التوضيحية إيرادات بقيمة 0.931 مليار دولار أمريكي. وبافتراض مساهمة إضافية قبل الضريبة بنسبة 35%، ومعدل ضريبة 20%، وتحويل نقدي بنسبة 90% بعد احتياجات رأس المال الإضافية، ينتج نحو 0.235 مليار دولار أمريكي من التدفقات النقدية الحرة السنوية الإضافية. وعند مضاعف 15 مرة، يمثل ذلك قيمة حقوق ملكية قدرها 3.52 مليار دولار أمريكي، أو نحو 3.74 دولار أمريكي للسهم. هذا حساب حساسية، وليس توقعاً للإيرادات؛ إذ يمكن للموسمية وعمليات الاستحواذ وتكلفة الفوز بالأعمال أن تغير كل خطوة من خطوات التحويل.
2. نظرة عامة على الشركة، ومزيج الأعمال، ومقاييس التشغيل الأساسية
تبيع IBM البرمجيات وخبرات التنفيذ والبنية التحتية الحاسوبية التي تستخدمها المؤسسات الكبرى لتشغيل سير العمل الحيوي. ويشمل عملاؤها شركات تمتلك أنظمة قديمة ومعقدة، وبيانات خاضعة للتنظيم، ومتطلبات صارمة للتوافر. تأتي الإيرادات من الاشتراكات المتكررة والدعم، والاستهلاك، وتراخيص البرمجيات، وتعاقدات الاستشارات، والعمليات المُدارة، والمعدات والتمويل. وتعتمد فرضية الاستثمار على كيفية تعزيز تدفقات الإيرادات هذه بعضها لبعض، وعلى مقدار جهود البيع والتنفيذ الإضافية التي تتطلبها.
توفر Red Hat أساسًا للتطبيقات والبنية التحتية عبر البيئات التي يتحكم بها العملاء وبيئات السحابة العامة. تتناول الأتمتة والبيانات إدارة عمليات التكنولوجيا ومعلومات المؤسسات. تحقق معالجة المعاملات إيرادات من البرمجيات بالغة الأهمية للمهام، ويرتبط جزء كبير منها بأحمال عمل الحواسيب المركزية. تساعد الاستشارات في تنفيذ هذه الأنظمة وتشغيلها. توفر البنية التحتية IBM Z وPower وStorage والدعم. يسهّل التمويل مشتريات العملاء ويختلف اقتصاديًا عن محرك التدفقات النقدية للبرمجيات.
هيكل الأعمال
|
الأعمال
|
إيرادات الربع الثاني، مليار دولار أمريكي
|
حصة الإيرادات
|
هامش ربح القطاع
|
نموذج الأعمال
|
|
البرمجيات
|
7.761
|
45.2%
|
32.2%
|
Red Hat والأتمتة والبيانات ومعالجة المعاملات؛ اشتراكات واستهلاك وتراخيص ودعم.
|
|
الاستشارات
|
5.327
|
31.0%
|
12.1%
|
الاستراتيجية والتكنولوجيا بالإضافة إلى العمليات الذكية؛ تنفيذ المشاريع والخدمات المُدارة.
|
|
البنية التحتية
|
3.835
|
22.3%
|
21.8%
|
IBM Z وPower وStorage ودعم البنية التحتية؛ دورات المعدات بالإضافة إلى إيرادات الخدمات الدورية.
|
|
التمويل
|
0.186
|
1.1%
|
58.0%
|
تمويل العملاء؛ يشمل الربح بنودًا بين الشركات تُستبعد عند التوحيد.
|
|
أخرى
|
0.052
|
0.3%
|
غير منطبق
|
إيرادات الشركات وغيرها؛ يمنع التقريب مجموع الحصص من أن يساوي 100% بدقة.
|
تستخدم الحصص الإيرادات الموحدة البالغة 17.162 مليار دولار أمريكي. يُعد ربح القطاع مقياسًا إداريًا قبل التسوية على مستوى الشركة ولا يساوي دخل التشغيل الموحد. يشمل التمويل أنشطة بين الشركات؛ ولا ينبغي تفسير هامشه على أنه فارق إقراض خارجي أو مقارنته مباشرةً بربحية البرمجيات. حققت البرمجيات ربحًا قطاعيًا قدره 2.502 مليار دولار أمريكي، مقابل 0.647 مليار دولار أمريكي في الاستشارات و0.835 مليار دولار أمريكي في البنية التحتية؛ وتتجاوز أهميتها للأرباح حصتها من الإيرادات.
الجاذبية التجارية تكمن في الوصول إلى القاعدة المثبتة. فالمورّد الذي يفهم تبعيات التطبيقات، وضوابط الأمن، ومتطلبات المعاملات، يمكنه بيع برمجيات مجاورة بمخاطر تنفيذ أقل. ويتمثل القيد العملي في تخصيص ميزانية العميل: فقد يظل عبء عمل حرج قائماً بينما يؤجل العميل ترقية أو اتفاقية تراخيص كبيرة أو مشروع تحول. لذلك، لا يضمن الاحتفاظ التقني إيرادات ربع سنوية سلسة.
مقاييس التشغيل الأساسية والتغيرات
|
المؤشر
|
أحدث ملاحظة تم التحقق منها
|
التفسير الاستثماري
|
|
نمو البرمجيات
|
+5% مُعلن؛ نمو عضوي ثابت
|
دعمت عمليات الاستحواذ التوسع؛ وتتطلب جودة الطلب تحسناً عضوياً.
|
|
البرمجيات المتكررة
|
نحو 80%؛ ARR بقيمة 24.6 مليار دولار أمريكي، +8%
|
يحوّل ARR الإيرادات المتكررة الحالية إلى معدل سنوي؛ وتمنع مساهمة الاستحواذات قراءة عضوية بحتة.
|
|
ريد هات / البيانات / الأتمتة
|
+11% / +18% / +3% بأسعار صرف ثابتة
|
تتعايش المنتجات القوية مع اتساع غير متكافئ في النمو.
|
|
معالجة المعاملات / IBM Z
|
−9% بأسعار صرف ثابتة / −42% مُعلَن
|
يمكن لتوقيت ELA ودورة المعدات أن يطغيا على زخم الاشتراكات.
|
|
توقعات الإيرادات / التدفق النقدي الحر للسنة المالية 2026
|
+4–5% بأسعار صرف ثابتة؛ ارتفاع التدفق النقدي الحر بنحو مليار دولار أمريكي
|
يبقى التدفق النقدي الحر الضمني البالغ نحو 15.7 مليار دولار أمريكي ضمن توقعات الإدارة.
|
|
محفزات أكتوبر
|
الاستضافة الذاتية لـ Bob في 1 أكتوبر؛ استثمار Leena AI في 20 أكتوبر
|
يوفر انتشار المنتجات ونشاط المنظومة البيئية فرصة؛ لكن لا يوجد جسر مُفصّل ومُكمَّم للأرباح الإضافية.
|
يتمثل التمييز الرئيسي للنتيجة المقبلة في ما إذا كان تحقيق الدخل متأخراً أم أن الطلب أضعف بشكل دائم. وعزت الإدارة جانباً كبيراً من العجز في الربع الثاني إلى صفقات كبيرة لم تُغلق في الموعد المحدد، إذ أعطى العملاء الأولوية لمشتريات البنية التحتية المقيّدة. هذا التفسير معقول، لكنه يظل تفسير الإدارة. وينبغي أن تظهر أدلة التعافي في إيرادات البرمجيات العضوية، وإغلاق الصفقات، وتحصيل النقد، بدلاً من الظهور في التعليقات المتعلقة بخط أنابيب المبيعات فقط.
تحتاج الإيرادات المتكررة أيضًا إلى تفسير دقيق. يُشتق ARR لدى IBM من تحويل إيرادات البرمجيات المتكررة للربع الحالي إلى معدل سنوي. وهو ليس رصيد تعاقدي متراكم، كما أنه لا يقيس بصورة مستقلة صافي الاحتفاظ بالعملاء. وتساهم Confluent في القاعدة الموسعة. والسؤال الصحيح هو ما إذا كان نمو الاشتراكات يظل صحيًا بعد احتساب عمليات الاستحواذ، وما إذا كانت مبيعات المنتجات الجديدة توسع إنفاق العملاء من دون خصومات غير متناسبة.
يُوسّع خيار الاستضافة الذاتية لـ IBM Bob في 1 أكتوبر إمكانية الوصول أمام العملاء الذين يحتاجون إلى التحكم في الشيفرة والنشر. ويضيف استثمار IBM Ventures في Leena AI بتاريخ 20 أكتوبر انكشافًا على وكلاء العمليات الإدارية الخلفية. ولا يوفر أي من الإعلانين جسرًا كافيًا ومدققًا للإيرادات والهوامش لتبرير زيادة مستقلة في الأرباح. والمعالجة الأساسية الصحيحة هي اعتبار ذلك ارتباطًا مستقبليًا محتملًا بعلاقات IBM في البرمجيات والاستشارات، مع الإقرار بالتكاليف ومتطلبات التنفيذ إلى جانب تلك الفرصة.
3. الجودة الأساسية
تقييم الجودة: اقتصاديات قوية لقاعدة العملاء القائمة، ونمو حالي مختلط، وتوليد نقدي أساسي مستقر، ونهج لتخصيص رأس المال يتسم بالرافعة المالية. قدرة IBM على تمويل الاستثمارات والتوزيعات مثبتة، لكن النتائج الأخيرة لا تُظهر بعدُ التسارع العضوي اللازم لإعادة تقييم قوية.
|
المقياس
|
النصف الأول 2025
|
النصف الأول 2026
|
التغير / التعريف
|
|
الإيرادات، مليار دولار أمريكي
|
31.519
|
33.079
|
+4.9%
|
|
هامش الربح الإجمالي وفقًا لمبادئ GAAP
|
57.1%
|
57.0%
|
−0.1 نقطة مئوية
|
|
هامش الربح قبل الضريبة وفقًا لمبادئ GAAP
|
11.9%
|
11.7%
|
−0.2 نقطة مئوية
|
|
ربحية السهم المخففة من العمليات المستمرة وفقًا لمبادئ GAAP، دولار أمريكي
|
3.43
|
3.55
|
+3.5%
|
|
التدفق النقدي التشغيلي وفقًا لمبادئ GAAP، مليار دولار أمريكي
|
6.071
|
7.766
|
+27.9%
|
|
المساهمة النقدية من مستحقات التمويل، مليار دولار أمريكي
|
0.606
|
2.264
|
مستبعد من التدفق النقدي الحر لدى IBM
|
|
التدفق النقدي التشغيلي باستثناء مستحقات التمويل، مليار دولار أمريكي
|
5.465
|
5.503
|
+0.7%
|
|
صافي الإنفاق الرأسمالي، مليار دولار أمريكي
|
0.657
|
0.743
|
+13.1%
|
|
التدفق النقدي الحر وفق تعريف IBM، مليار دولار أمريكي
|
4.808
|
4.760
|
−1.0%
|
|
التدفق النقدي الحر / الإيرادات
|
15.3%
|
14.4%
|
محسوب من قيم غير مقربة
|
تستند المبالغ إلى إصدار يوليو وإيداع هيئة الأوراق المالية والبورصات الأمريكية؛ وقد حُسبت النسب. يشمل الإنفاق الرأسمالي الصافي العقارات والمنشآت والمعدات، والبرمجيات المُرسملة، وعائدات التصرف ذات الصلة. يستخدم الجدول فترات مماثلة مدتها ستة أشهر؛ وقد تختلف الهوامش المُقربة قليلًا عن التغيرات المحسوبة باستخدام القيم الأساسية.
يُعد جسر النقد مهمًا بصفة خاصة: 7.766 مليار دولار أمريكي من التدفقات النقدية التشغيلية وفق مبادئ المحاسبة المقبولة عمومًا − 2.264 مليار دولار أمريكي مساهمة الذمم المدينة التمويلية − 0.743 مليار دولار أمريكي من الإنفاق الرأسمالي الصافي = 4.759 مليار دولار أمريكي، مقابل تدفقات نقدية حرة مُعلَن عنها بقيمة 4.760 مليار دولار أمريكي بسبب التقريب. إن استخدام مقياس بسيط يطرح الإنفاق على المعدات من التدفقات النقدية التشغيلية سيُنتج نتيجة مختلفة بصورة جوهرية. ويعزل تعريف IBM بصورة أفضل توليد النقد غير التمويلي، لكن التدفقات النقدية الحرة تظل مقياسًا غير متوافق مع مبادئ المحاسبة المقبولة عمومًا وتستثني الإنفاق على الاستحواذات.
أبقت الإدارة على توقعات بنحو مليار دولار أمريكي إضافي من التدفق النقدي الحر مقارنة بعام 2025. ويشير استخدام خط الأساس السنوي المُقرّب البالغ 14.7 مليار دولار أمريكي إلى نحو 15.7 مليار دولار أمريكي لعام 2026. وبعد خصم التدفق النقدي الحر للنصف الأول البالغ 4.760 مليار دولار أمريكي، يتبقى 10.94 مليار دولار أمريكي للنصف الثاني، أو 69.7% من المبلغ الضمني للعام الكامل. ويجعل الترجيح المعتاد لشركة IBM في نهاية العام ذلك ممكنًا، لكنه يعني أن العائد للعام الكامل لا ينبغي اعتباره متحققًا بالفعل. وسيكون التحسن في الربع الثالث مع تزايد الاعتماد على الربع الرابع دليلًا أضعف من التقدم الأوسع في التحصيل.
تحسنت الربحية بصورة غير متساوية. ارتفع هامش القطاع في الاستشارات رغم النمو المحدود في الإيرادات، ما يُظهر أن الإنتاجية يمكن أن تدعم الأرباح في سوق بطيئة. وانخفض الهامش الإجمالي لقطاع البرمجيات بينما ارتفع هامش القطاع، مما يشير إلى أن الانضباط التشغيلي ساعد في تعويض ضغوط المنتجات والاستثمارات. هذا المزيج مفيد لكنه له حدود: إذ لا يمكن لخفض التكاليف المتكرر أن يحل محل نمو الإيرادات إلى أجل غير مسمى دون إضعاف تطوير المنتجات أو القدرة البيعية أو تقديم الخدمات.
تمثل الميزانية العمومية قيدًا أكثر منها أزمة. بلغ النقد في يونيو، والنقد المقيّد، والأوراق المالية القابلة للتسويق نحو 8.2 مليار دولار أمريكي، مقابل إجمالي ديون قدره 62.0 مليار دولار أمريكي. ومن تلك الديون، ارتبط 13.0 مليار دولار أمريكي بالتمويل؛ ويعرض التقرير 48.9 مليار دولار أمريكي كديون أساسية. ارتفعت الديون الأساسية من 46.2 مليار دولار أمريكي في نهاية العام. ولديون التمويل أصول مرتبطة بها، لذا فإن طرح جميع الديون من تقييم يقتصر على البرمجيات دون مطابقة أصول التمويل من شأنه أن يشوّه المقارنة. وعلى العكس، فإن استبعاد ديون التمويل لا يعني اختفاء الرافعة المالية المتبقية.
يجب تقييم تخصيص رأس المال بعد عمليات الاستحواذ. تجاوز إنفاق الاستحواذات في النصف الأول التدفق النقدي الحر المحدد من الشركة للنصف الأول، بينما استُخدم مبلغ إضافي قدره 3.2 مليار دولار أمريكي في توزيعات الأرباح. يمكن لعمليات الاستحواذ أن تخلق قيمة استراتيجية مستدامة، لكنها تمثل استخدامات نقدية وتُدخل تكاليف التكامل والإطفاء والتنفيذ. مضاعف التدفق النقدي الحر المستخدم هنا هو اصطلاح للتدفق النقدي الخاص بحقوق الملكية وفقاً للمقياس الذي أفصحت عنه IBM، وليس مضاعفاً لقيمة المنشأة أو ادعاءً بأن جميع التدفقات النقدية الحرة يمكن توزيعها فوراً.
أهم متغير منفرد هو تحول إيرادات البرمجيات العضوية إلى تدفق نقدي معدل حسب التمويل. إن تحسن الطلب العضوي سيؤكد كلاً من القيمة المقدمة للعملاء واقتصاديات المحفظة الموسعة. أما زيادة الإيرادات المُبلغ عنها والمدفوعة أساساً بعمليات الاستحواذ، فستوفر أدلة أقل بكثير. تفترض الحالة الأساسية تحسناً تدريجياً مع الحفاظ على الاستثمار، بدلاً من عودة مفاجئة إلى نمو مرتفع.
4. مشهد القطاع والمنافسة
تعمل IBM عبر البرمجيات المؤسسية والبنية التحتية الهجينة والخدمات التقنية. تشترك هذه الأسواق في العملاء لكنها تختلف في اقتصادياتها. يلتقط استهلاك السحابة نمو الاستخدام، وتحقق حزم التطبيقات إيرادات من عمليات الأعمال، وتدير البرمجيات الوسيطة التعقيد، وتحقق الاستشارات إيرادات من جهود التنفيذ. يمكن للذكاء الاصطناعي زيادة الطلب في كل طبقة مع تحويل الإنفاق نحو الطبقة التي تقدم أوضح فائدة فورية.
|
الطبقة التنافسية
|
حجم IBM / الأدلة
|
البدائل
|
أثر التقييم
|
|
بيئة تشغيل التطبيقات الهجينة
|
نمت Red Hat بنسبة 11% بالعملة الثابتة
|
Microsoft والبدائل السحابية الأصلية
|
تستفيد IBM عندما يحتفظ العملاء بمرونة النشر؛ إذ ينمو استهلاك السحابة العامة بوتيرة أسرع.
|
|
بيانات المؤسسات والتحكم
|
نمت البيانات بنسبة 18% بالعملة الثابتة
|
SAP ومنصات البيانات السحابية
|
تعزز أصول البيانات المستحوذ عليها نطاق الوصول؛ ويحدد التكامل والربط العوائد الاقتصادية.
|
|
تنفيذ الذكاء الاصطناعي وعملياته
|
نمت الاستشارات بنسبة 1% بالعملة الثابتة
|
Accenture والشركات المتخصصة
|
لدى IBM إمكانية الوصول إلى القاعدة المثبتة، لكن نمو الشركات النظيرة مؤخرًا أقوى.
|
|
الحوسبة ذات المهام الحرجة
|
إيرادات البنية التحتية 3.835 مليار دولار أمريكي
|
ترحيل السحابة والبنية التحتية البديلة
|
تدعم تكاليف التحول المرتفعة الاحتفاظ بالعملاء؛ إلا أن توقيت المشتريات لا يزال يسبب تقلبات في الأرباح.
|
|
الذكاء الاصطناعي السيادي والكم
|
بوب المستضاف ذاتيًا؛ جائزة أنديرون تصل إلى 1 مليار دولار أمريكي
|
مزودو السحابة فائقة التوسع والمنصات المتخصصة
|
يوسع خيار النشر الفرصة؛ ولا تثبت المنح واستثمارات رأس المال الجريء وجود أرباح متكررة.
|
يستخدم هذا الإطار النطاق التشغيلي المُفصح عنه بدلًا من تقدير غير مدعوم للحصة السوقية. ولا تدّعي المقارنة أن نقطة مئوية من نمو السحابة تعادل نقطة مئوية من نمو برمجيات الحواسيب المركزية. يمكن أن تستفيد IBM من نمو ميزانية الذكاء الاصطناعي للمؤسسات، ومع ذلك تخسر حصة نسبية من إنفاق العملاء إذا حقق مزودون آخرون إيرادات من التبني بوتيرة أسرع.
|
الشركة
|
فترة إعداد التقارير
|
الإيرادات / النطاق
|
النمو
|
مقياس الربحية
|
مؤشر الأداء الرئيسي ذي الصلة
|
|
IBM
|
الربع الثاني من 2026، 30 يونيو
|
17.162 مليار دولار أمريكي
|
+1% مُبلغ عنه
|
هامش التشغيل قبل الضريبة غير المتوافق مع مبادئ GAAP بنسبة 19.2%
|
الإيرادات السنوية المتكررة للبرمجيات 24.6 مليار دولار أمريكي؛ الاستشارات +1% بالعملة الثابتة
|
|
مايكروسوفت
|
الربع الرابع من السنة المالية 2026، 30 يونيو
|
90.0 مليار دولار أمريكي
|
+18% مُبلّغ عنها
|
هامش التشغيل وفق مبادئ GAAP بنسبة 45.1%، محسوب
|
أزور وخدمات السحابة الأخرى +43%؛ السحابة الذكية 39.3 مليار دولار أمريكي
|
|
SAP SE
|
الربع الثاني 2026، 30 يونيو
|
إجمالي الإيرادات +9%؛ العملة ثابتة
|
السحابة +22% مُبلّغ عنها / +24% بالعملة الثابتة
|
الربح التشغيلي وفق المعايير الدولية لإعداد التقارير المالية +8%؛ لم يُستخدم الهامش
|
رصيد الطلبات السحابية الحالي 22.9 مليار يورو، +26% بالعملة الثابتة
|
|
أكسنتشر plc
|
الربع الرابع من السنة المالية 2026، 31 أغسطس
|
18.7 مليار دولار أمريكي
|
+6% مُبلّغ عنها / +7% بالعملة المحلية
|
هامش التشغيل وفق مبادئ GAAP بنسبة 15.3%
|
الحجوزات 22.2 مليار دولار أمريكي؛ التدفق النقدي الحر الفصلي 2.8 مليار دولار أمريكي
|
الفترات والتعريفات هي مقارنات تقريبية. تغطي Microsoft وIBM الربع المنتهي في يونيو؛ بينما تغطي Accenture أغسطس. يُحتسب هامش Microsoft بقسمة دخل تشغيلي قدره 40.6 مليار دولار أمريكي على إيرادات قدرها 90.0 مليار دولار أمريكي. يتضمن هامش IBM قبل الضريبة وفق غير GAAP مجموعة تعديلات مختلفة وآثار التمويل. تُعد SAP تقاريرها وفق المعايير الدولية لإعداد التقارير المالية (IFRS) وباليورو؛ ويُحتفظ بالنمو والطلبات المتراكمة بوحداتها الأصلية. تدعم هذه البيانات مقارنات الأعمال، وليس جدول ترتيب آليًا للهوامش.
تُعد مايكروسوفت الفائز الأوضح في تحقيق الدخل الحالي من الحوسبة السحابية: إذ يشير نمو Azure إلى توسع أسرع بكثير في استهلاك البنية التحتية مقارنةً بإيرادات IBM الإجمالية. وتحقق SAP نجاحًا في ترحيل المؤسسات إلى السحابة ونمو الأعمال المتراكمة. كما أن أحدث نمو في إيرادات Accenture أقوى من نمو IBM Consulting، ما يشير إلى أن فرصة التنفيذ متاحة، لكن أداء IBM التنفيذي الأخير جاء دون هذا المعيار. ولا تثبت هذه الملاحظات تحركات الحصص في أسواق متطابقة، لأن مزيج أعمال هذه الشركات يختلف.
داخل IBM، يُعدّ كلٌّ من Red Hat والبيانات من أبرز محركات النمو الحالية، بينما كان قطاع معالجة المعاملات وIBM Z من الخاسرين في إيرادات الربع الثاني. إن وصف الأخيرين بأنهما متقادمان هيكليًا سيتجاوز ما تثبته الأدلة؛ كما أن اعتبار تراجعهما غير ذي صلة سيكون خطأً أيضًا. فما زالا مهمين اقتصاديًا، ويمكن أن يؤثرا في إنفاق العملاء على بقية المحفظة. ولذلك، فإن تعافي المعاملات الكبيرة ستكون له أهمية غير متناسبة في النقاش العام حول النمو.
تُعد IBM مستفيدًا استراتيجيًا صافيًا من تعقيد الذكاء الاصطناعي الهجين, لأن الحوكمة وخيار النشر والتكامل تتناسب مع قدراتها. وهي حاليًا مستفيد أضعف من النمو المحقق مقارنةً بأقرانها الأسرع نموًا في السحابة والتطبيقات. ويتمثل أقوى مسار لها لتحسين اقتصادياتها في بيع مزيد من البرمجيات ضمن علاقة قائمة مع الحفاظ على سيطرة العملاء عبر البيئات المختلفة. ويتمثل خطرها التنافسي الرئيسي في أن يضم مورّد تطبيقات أو منصة سحابية قدرًا كافيًا من التنسيق والحوكمة لتقليل الحاجة إلى طبقة مدفوعة إضافية.
يستحق قطاع الكم تحليلاً منفصلاً ومنضبطًا. يدعم المنح النهائي الذي أقرته وزارة التجارة، والبالغ حتى مليار دولار أمريكي لشركة Anderon، تطوير التصنيع؛ لكنه لا يثبت وجود طلب تجاري قريب الأجل أو أرباح أو استلام نقدي من المنحة في الربع الحالي. قد تصبح الخيارات البحثية ذات قيمة، لكن هذا التقرير لا يخصص علاوة مستقلة لقطاع الكم. ويجب أن تستند حالة التدفق النقدي إلى الامتياز القائم في قطاع المؤسسات.
5. المخاطر الرئيسية
-
تتحول التراخيص المتأخرة إلى أعمال مفقودة. إذا ظل النمو العضوي للبرمجيات مستقراً أو سلبياً وظلت معالجة المعاملات سلبية بشدة، يصبح تفسير التوقيت أقل إقناعاً. وسيؤدي انخفاض استيعاب الإيرادات إلى تقييد الأرباح وتقويض مضاعف التدفق النقدي الحر.
-
يظل تعافي النقد مدفوعاً بالتمويل. إذا نما التدفق النقدي التشغيلي وفق مبادئ المحاسبة المقبولة عموماً بينما ظل توليد النقد باستثناء الذمم المدينة التمويلية راكداً، فلن يؤكد تحسن السيولة الظاهري الفرضية التشغيلية. وسيؤدي خفض التدفق النقدي الحر للعام بأكمله مباشرةً إلى تقليل مقام التقييم.
-
يؤدي تكامل الاستحواذات إلى إضعاف العوائد. إذا جاءت المبيعات المتبادلة دون التوقعات أو ارتفعت نفقات الاحتفاظ والتكامل، فقد يستهلك النمو المُشترى نقداً أكثر من المتوقع. وعندها سيؤدي ارتفاع الدين الأساسي إلى تقييد توزيعات الأرباح ومرونة الاستثمار والاستحواذات المستقبلية.
-
تتجاوز ميزانيات الذكاء الاصطناعي طبقات البرمجيات المدفوعة من IBM. إذا دمج العملاء الحوكمة والتطوير والوكلاء ضمن عقود التطبيقات أو السحابة القائمة، فقد ينمو التبني دون تحقيق إيرادات مماثلة لشركة IBM. وسيؤدي ضغط التسعير إلى خفض الهوامش الإضافية في الجسر التشغيلي.
-
تضر إجراءات الإنتاجية بالقدرة على التنفيذ. إذا أضعفت تخفيضات النفقات تغطية المبيعات المتخصصة أو تنفيذ الاستشارات، فقد تتبع مكاسب الهوامش على المدى القريب حجوزات وتجديدات أضعف. وسيؤدي ذلك إلى خفض متانة التحويل النقدي المفترض.
-
تؤدي دورة البنية التحتية إلى إطالة فترة التراجع. قد تؤثر عمليات التأجيل الإضافية في IBM Z واتفاقيات المؤسسات المرتبطة به على الأجهزة والبرمجيات في آن واحد. وقد يؤدي تدهور المزيج الفصلي إلى موازنة نمو الاشتراكات المتكررة.
-
تتوسع الخيارات كثيفة رأس المال قبل تحقيق الدخل منها. قد تزيد الاستثمارات في الحوسبة الكمومية أو الالتزامات الجديدة التي تتجاوز العوائد النقدية من الاحتياجات الرأسمالية. ويخفف الدعم الحكومي بعض أعباء التمويل، لكنه لا يلغي مخاطر التنفيذ أو التسويق التجاري.
6. قائمة المراقبة
ما يلي عتبات بحثية، وليس توجيهات صادرة عن الشركة أو إجماعًا سوقيًا موثقًا. وقد صُممت لجعل الفرضية قابلة للدحض عند إصدار الربع الثالث والتحديثات اللاحقة.
-
النمو العضوي للبرمجيات: إن تجاوز 3% سيعزز فرضية التعافي؛ أما الثبات أو الانخفاض فسيضعفها. افصل مساهمة الاستحواذ عن النمو على أساس قابل للمقارنة.
-
الطلب المتكرر: سيكون استمرار نمو Red Hat بمعدل مزدوج الرقم ونمو ARR فوق أحدث نسبة البالغة 8% أمرًا إيجابيًا، شريطة الإفصاح عن جسر الاستحواذ. ولن يُعتد بقاعدة مُبلّغ عنها أكبر مع طلب أساسي أضعف.
-
تعافي المعاملات: إن تحرك نمو معالجة المعاملات بالعملة الثابتة باتجاه الصفر سيدعم تفسير الصفقات المؤجلة؛ أما تراجع آخر يقارب 9% فسيزيد المخاوف الهيكلية.
-
تقدم التدفقات النقدية: الحفاظ على هدف التدفق النقدي الحر السنوي الضمني البالغ نحو 15.7 مليار دولار أمريكي، وفحص المتطلبات المتبقية للربع الرابع. إن خفضه إلى ما دون 15 مليار دولار أمريكي سيضعف هامش الأمان في التقييم حتى لو صمدت ربحية السهم المعدلة.
-
نمو الاستشارات والهامش: إن نمو الإيرادات بأكثر من 3% على أساس العملة الثابتة، مع هامش للقطاع لا يقل عن 12%، سيشير إلى مزيج أكثر صحة بين النمو والربحية؛ أما تحسن الهوامش مع تراجع الإيرادات فيوفر تأكيدًا أضعف.
-
الدين الأساسي: إن الانخفاض عن 48.9 مليار دولار أمريكي المسجلة في يونيو سيدعم الانضباط الرأسمالي. أما الارتفاع من دون حالة واضحة للاستحواذ أو لعائد الاستثمار فسيضعفه.
-
تحقيق الدخل من الذكاء الاصطناعي والإفصاح عن الاستثمار: ابحث عن عمليات نشر إنتاجية مدفوعة قابلة للتحديد، وتجديدات، وإيرادات برمجيات إضافية، والتكاليف المرتبطة بمنتجات Bob والتنسيق. فالإعلانات وحصص الاستثمار الجريء وحدها لا تغيّر نموذج الأرباح.
حدود المعلومات الجوهرية: لم تُدرج نتائج مالية للربع الثالث، أو إجماع أرباح مباشر مُتحقق منه بشكل مستقل، أو تحرك مستنتج من الخيارات. أقرب بيانات مالية عامة هي للربع الثاني/النصف الأول من عام 2026. جميع سيناريوهات التقييم والعتبات التشغيلية هي افتراضات هذا التقرير. قد يؤدي الإصدار المرتقب إلى تغيير الاستنتاج بصورة جوهرية. تم التحقق من واجهة تداول LBank الرسمية المعبأة عبر HTTP من سطر الأوامر في 21 أكتوبر؛ وهي تثبت واجهة سوق الرمز المُلاحظة، وليس عمقًا قابلًا للتنفيذ أو ملكية قانونية مباشرة لأسهم IBM.
7. المصادر
-
-
-
-
-
IBM تعلن نتائج الربع الثاني (https://newsroom.ibm.com/2026-07-22-IBM-RELEASES-SECOND-QUARTER-RESULTS) — 2026-07-22؛ الربع والأشهر الستة المنتهية في 2026-06-30؛ بيانات وفق مبادئ المحاسبة المقبولة عموماً وبيانات غير متوافقة معها تمت تسويتها.
-
-
-
-
التقرير السنوي لشركة IBM لعام 2025 (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — السنة المنتهية في 2025-12-31؛ خط الأساس السنوي للتدفق النقدي الحر والسياق المحاسبي.
-
-
-
-
-
-
-


 تحويل